
Conservazione del capitale: strategie dei principali operatori con prestiti in criptovalute ad alto LTV

Le cose più importanti che devi sapere
- L'elevato rapporto prestito/valore (LTV) dei prestiti supporta una strategia "compra, prendi in prestito, muori" per fornire liquidità ai detentori di attività a lungo termine senza venderle.
- Il range LTV di CoinRabbit, che va dal 50% al 90%, modifica la flessibilità del capitale, mentre un LTV di liquidazione compreso tra l'80% e il 95% incide sullo spazio di destinazione.
- Un piccolo prestito pilota può ridurre l'incertezza nell'esecuzione, la funzione di aumento automatico e gli avvisi supportano il monitoraggio attivo e le garanzie incrociate aiutano a gestire il rischio a livello di portafoglio.
un introduzione
La prima guida spiegava perché i detentori di criptovalute a lungo termine tendono a prendere in prestito piuttosto che vendere. La seconda guida evidenziava l'importanza della gestione delle garanzie, del divieto di rifinanziamento e della struttura della piattaforma prima che qualsiasi mutuatario serio depositi asset di valore. La terza guida traduce ora questa strategia in un quadro pratico: come strutturare, monitorare e scalare un prestito garantito da criptovalute senza trattarlo come un prodotto passivo.
La strategia "compra, prendi in prestito, muori" viene spesso riassunta in modo molto semplicistico. In pratica, la fase del "prendere in prestito" è una decisione relativa alla struttura del capitale. Chi prende in prestito deve decidere quanto denaro immettere sul mercato, quanto margine mantenere a fronte di un eventuale calo, quali attività utilizzare come garanzia , come funzioneranno le soglie di liquidazione e quando un portafoglio più ampio necessita di supporto oltre a un singolo prestito.
Questi meccanismi sono incarnati in piattaforme come CoinRabbit, che offre una suite completa di funzionalità tra cui un rapporto prestito/valore (LTV) dal 50% al 90%, un rapporto LTV di liquidazione dall'80% al 95%, nessuna necessità di rifinanziamento, protezione dalla liquidazione, finanziamento entro 10 minuti dalla presentazione della garanzia, oltre 350 asset garantiti, notifiche istantanee, una funzione di incremento automatico e assistenza clienti 24 ore su 24, 7 giorni su 7. Per i clienti con un capitale superiore a 500,000 dollari, il suo Programma Privato offre recupero crediti e flessibilità di portafoglio tramite garanzie incrociate come servizi premium.
Questa guida illustra questi meccanismi in un linguaggio chiaro e semplice. L'obiettivo non è quello di spingere ogni lettore verso il rapporto LTV più elevato possibile, bensì di mostrare come i mutuatari più esperti valutano la flessibilità, i margini di rischio , le soglie di liquidazione, gli strumenti di recupero e il monitoraggio del portafoglio a livello macroeconomico prima di procedere all'espansione.
Cosa tratta questa guida
Questa guida illustra gli aspetti chiave dei prestiti con un elevato rapporto LTV (Loan-to-Value) e come gestirli in modo efficace.
- In che modo un elevato rapporto prestito/valore (LTV) supporta la strategia "compra, prendi in prestito, muori"?
- Perché il rapporto prestito/valore iniziale (LTV) e il rapporto di liquidazione/valore (LTV) sono diversi ma correlati?
- In che modo la gamma LTV dal 50% al 90% offerta da CoinRabbit influisce sulla flessibilità del capitale?
- In che modo un rapporto di filtraggio LTV compreso tra l'80% e il 95% influisce sullo spazio di atterraggio?
- Perché un piccolo prestito di prova può ridurre l'incertezza nella fase di implementazione.
- Come la funzione di incremento automatico e gli avvisi di monitoraggio attivo la supportano.
- In che modo il recupero crediti può contribuire a risanare una situazione finanziaria difficile?
- In che modo le garanzie incrociate aiutano i detentori di attività diversificate a gestire il rischio a livello di portafoglio?
Di chi è questa guida?
Questa guida è rivolta a individui e istituzioni che desiderano utilizzare i prestiti in criptovaluta in modo intelligente.
- Detentori di asset a lungo termine che desiderano liquidità senza vendere.
- Utenti che già comprendono i rischi del rifinanziamento del mutuo.
- I mutuatari che vogliono comprendere i meccanismi prima Deposito delle garanzie.
- Utenti con patrimoni elevati (HNW), family office e gestori di portafoglio attivi che creano strutture di prestito più ampie o dedicate.
Efficienza del capitale: una definizione breve e concisa
L'efficienza del capitale si riferisce alla capacità di ottenere una liquidità maggiore e più facilmente utilizzabile a partire dalla stessa base di attività.
Nel contesto dei prestiti garantiti da criptovalute , un rapporto LTV più elevato può migliorare l'efficienza del capitale, offrendo ai mutuatari maggiore liquidità. Tuttavia, questo rapporto più elevato riduce il margine di errore del mutuatario, a meno che le soglie di liquidazione, gli avvisi, i piani di rimborso e le riserve di garanzia non vengano gestiti con estrema attenzione.
La strategia implementata
La strategia "compra, prendi in prestito, muori" inizia con l'efficienza del capitale.
Il modello "Compra, Prendi in prestito, Muori" si basa su un'idea semplice: se un investitore desidera conservare un'attività, venderla potrebbe essere un modo inefficiente per soddisfare un'esigenza di liquidità a breve termine. Prendere in prestito può fornire liquidità mantenendo al contempo una posizione di investimento a lungo termine, a condizione che chi prende in prestito comprenda gli obblighi associati al finanziamento.
Questa seconda parte è estremamente importante. Un prestito garantito da criptovalute non è liquidità gratuita; si tratta piuttosto di una decisione di finanziamento strutturata che dipende dal valore della garanzia, dal rapporto prestito/valore (LTV), dal costo degli interessi, dalle regole di liquidazione e dalla disciplina del mutuatario.
Il rapporto prestito/valore (LTV) misura quanto un mutuatario riceve in relazione al valore della garanzia fornita. Se un mutuatario fornisce 100,000 dollari di garanzia e riceve un prestito di 50,000 dollari, il rapporto LTV iniziale è del 50%. Se lo stesso mutuatario riceve 90,000 dollari, il rapporto LTV iniziale è del 90%.
Una struttura LTV più elevata consente di ottenere ulteriore capitale dalla stessa posizione di investimento. Tuttavia, lascia al mutuatario meno margine per assorbire i cali di prezzo prima che i controlli del rischio diventino critici. La homepage di CoinRabbit spiega la relazione: un LTV più elevato significa maggiori fondi disponibili per il prestito, ma aumenta anche il rischio di richieste di margine.
Perché l'efficienza del capitale è fondamentale?
L'efficienza del capitale è particolarmente importante per gli investitori a lungo termine che considerano asset come Bitcoin , XRP, ETH, SOL o altri come capitale strategico piuttosto che come azioni negoziabili. Potrebbero volerlo utilizzare per finanziare un acquisto, incrementare un'altra posizione di investimento, sostenere un'attività commerciale o coprire spese urgenti senza ridurre la loro esposizione all'asset in cui credono.
Per questi utenti, un prestito con un LTV inferiore può offrire una maggiore protezione dal rischio, mentre un prestito con un LTV più elevato può risultare più attraente quando la liquidità è una priorità. Non esiste un'opzione automaticamente superiore; la struttura più adatta dipende dall'orizzonte temporale del mutuatario, dalla sua tolleranza alla volatilità, dal piano di rimborso e dalla capacità di reagire alle fluttuazioni del mercato.
Bilanciare la capacità di indebitamento con il margine di rischio
Il compromesso fondamentale è chiaro e semplice. Un LTV più elevato offre una maggiore capacità di indebitamento; un LTV inferiore offre maggiore margine di sicurezza. I mutuatari non considerano solo l'importo erogato; si chiedono anche cosa accadrebbe se il valore delle garanzie diminuisse del 10%, del 20% o del 30%, e se sono disposti ad aggiungere ulteriori garanzie, effettuare rimborsi parziali o chiudere la posizione.
Per questo motivo, questa guida si concentra sia sul rapporto LTV (Loan-to-Value) che sul rapporto LTV di liquidazione. Il primo valore indica la quantità di liquidità che un mutuatario riceve, mentre il secondo indica il punto in cui la posizione diventa vulnerabile alla liquidazione.
In che modo un elevato rapporto LTV modifica la strategia?
L'opzione LTV al 90% può modificare significativamente la quantità di capitale a cui un mutuatario può accedere senza dover vendere. Nell'ambito di una strategia di acquisto, prestito e mantenimento, questa flessibilità è importante perché si basa sulla conversione del valore degli asset a lungo termine in liquidità utilizzabile, mantenendo al contempo l'esposizione all'asset stesso.
Tuttavia, maggiore è il rapporto LTV, più proattivo deve essere il mutuatario. Un prestito con un LTV elevato richiede un monitoraggio più attento, risposte più rapide e un piano di rimborso più chiaro o un aumento delle garanzie. Questo tipo di prestito può supportare strategie avanzate, ma non dovrebbe essere preso in considerazione per i principianti.
Intervallo di prestito
Perché contrarre prestiti con un elevato rapporto prestito/valore (LTV) comporta un cambiamento di strategia?
Molti prodotti di prestito garantiti da criptovalute si basano su intervalli di prestito più conservativi. La tabella comparativa generale di CoinRabbit mostra LTV (Loan-to-Value) che vanno dal 50% al 90% per i suoi servizi, mentre la stessa tabella elenca altri modelli o fornitori con intervalli inferiori, come dal 30% al 70%, al 50% o dal 30% al 50%. La tabella mostra anche l'LTV di liquidazione di CoinRabbit, che va dall'80% al 95%, insieme all'assenza di rifinanziamento, alla protezione dalla liquidazione, alle commissioni di liquidazione dello 0% e all'erogazione dei fondi in 10 minuti.
Questo posizionamento rende un elevato rapporto LTV un fattore chiave di differenziazione in questa guida. L'intento non è che ogni mutuatario scelga il rapporto più alto, ma piuttosto che la disponibilità di un rapporto LTV più elevato ampli la gamma di possibili strutture di capitale.
Un proprietario di beni che può ottenere un prestito pari solo al 50% del valore del bene ha a disposizione un ventaglio di opzioni limitato. Un proprietario di beni che può ottenere un prestito fino al 90%, con la possibilità di scegliere la struttura di liquidazione e gli strumenti di monitoraggio, ha una gamma più ampia di opzioni. A questa flessibilità corrisponde una maggiore responsabilità.
Che cosa significa realmente "elevato rapporto LTV"?
Un LTV elevato (inferiore al TVU) significa che il mutuatario riceve un prestito maggiore rispetto al valore della garanzia. Riprendendo l'esempio della garanzia di 100,000 dollari:
- Con un rapporto LTV del 50%, il mutuatario riceve 50,000 dollari.
- Con un rapporto LTV del 65%, il mutuatario riceve 65,000 dollari.
- Con un rapporto LTV del 80%, il mutuatario riceve 80,000 dollari.
- Con un rapporto LTV del 90%, il mutuatario riceve 90,000 dollari.
La differenza non è puramente estetica. Per un proprietario di beni che cerca di accedere alla liquidità senza venderli, un rapporto LTV più elevato può determinare se il prestito soddisfi o meno il fabbisogno di capitale.
Perché un rapporto LTV più elevato attrae investitori esperti?
Un rapporto LTV più elevato può attrarre mutuatari che comprendono bene le proprie garanzie, monitorano attivamente i mercati e hanno un motivo valido per massimizzare la liquidità. Un miner potrebbe aver bisogno di capitale circolante a breve termine. Un fondatore potrebbe voler finanziare le spese operative. E un detentore di XRP o Bitcoin a lungo termine potrebbe voler effettuare un acquisto importante senza vendere l'asset.
Questi mutuatari non cercano semplicemente la struttura meno rischiosa. Stanno cercando un equilibrio tra esposizione al rischio, liquidità, tempistiche e rimborso.
Quando un elevato rapporto LTV (Loan-to-Value) è vantaggioso e quando invece è eccessivo?
Un elevato rapporto LTV (Loan-to-Value) è più vantaggioso quando il mutuatario ha uno scopo specifico, un orizzonte temporale breve o ben definito e un piano realistico per la gestione della volatilità. Diventa eccessivamente aggressivo quando il mutuatario cerca di massimizzare i rendimenti senza comprendere le soglie di liquidazione.
| Livello LTV | Accesso alla liquidità | intensità di monitoraggio |
|---|---|---|
| 50% | Minore liquidità, maggiore margine di sicurezza | moderare |
| 65% | Liquidità e margine di sicurezza bilanciati | Da moderato ad attivo |
| 80% | سيولة عالية | attivo |
| 90% | Liquidità quasi massima | Molto attivo |
La conclusione pratica è semplice: un elevato rapporto LTV può favorire l'efficienza del capitale, ma dovrebbe essere una conseguenza della comprensione di tale concetto, non una sostituzione di essa.
Logica di soglia
Il rapporto prestito/valore e il rapporto prestito/valore ai fini della liquidazione non sono la stessa cosa.
Spesso si confondono il LTV iniziale e il LTV di liquidazione. Sebbene sembrino simili, rispondono a domande diverse.
Il rapporto LTV iniziale risponde alla domanda: quanto sto prendendo in prestito oggi a fronte delle mie garanzie?
Il rapporto LTV (Loan-to-Value) in fase di liquidazione risponde alla domanda: a quale soglia di rischio la piattaforma può liquidare le garanzie in caso di deterioramento della situazione dei prestiti?
I termini e le condizioni di CoinRabbit definiscono l'LTV (Less than Credit, ovvero rapporto tra l'importo del prestito e il valore della garanzia). Gli stessi termini definiscono la "richiesta di margine" come la soglia di liquidazione e la "liquidazione" come la vendita automatica della garanzia per coprire il prestito e gli interessi maturati quando la garanzia diventa insufficiente a garantire il prestito.
Il rapporto LTV non è lo stesso del rapporto LTV quando si applica il filtro.
Il rapporto LTV iniziale misura l'importo che si prende in prestito a fronte di una garanzia al momento dell'erogazione del prestito, mentre il rapporto LTV di liquidazione rappresenta la soglia critica che si raggiunge in un secondo momento, quando il valore della garanzia cambia. I mutuatari devono comprendere entrambi i valori prima di scegliere la struttura del prestito.
Il tasso LTV (Less than Credit) iniziale viene determinato al momento della stipula del prestito. Ad esempio, un prestito con un LTV del 50% a fronte di una garanzia di 10,000 dollari fornisce 5,000 dollari di liquidità, mentre un prestito con un LTV del 90% a fronte della stessa garanzia ne fornisce 9,000.
Questa cifra rappresenta il punto di partenza, ma non indica di per sé al mutuatario di quanto il bene dato in garanzia perderà valore prima che il rischio di liquidazione diventi imminente.
Rapporto LTV (Loan-to-Value) in fase di liquidazione: dove si colloca la linea di pericolo?
Il rapporto LTV (Loan-to-Value) al momento della liquidazione rappresenta la soglia oltre la quale un prestito diventa soggetto a liquidazione. Se l'LTV al momento della liquidazione è pari all'80%, il prestito raggiunge questa soglia quando il saldo residuo rappresenta l'80% del valore della garanzia. Se l'LTV al momento della liquidazione è pari al 90% o al 95%, il valore della garanzia può diminuire ulteriormente prima che lo stesso prestito raggiunga la soglia di liquidazione, a parità di LTV iniziale.
La formula semplificata è:
قيمة الضمانات عند التصفية = مبلغ القرض ÷ نسبة LTV عند التصفية
Questa formula esclude interessi, commissioni, slittamenti e profondità del portafoglio ordini. Questi dettagli sono importanti nell'implementazione pratica, ma la versione semplificata aiuta a spiegare la logica di base.
Un semplice esempio di XRP del valore di 10,000 dollari
Ipotizziamo che un investitore depositi 10,000 dollari in XRP , una criptovaluta, come garanzia e prenda in prestito 5,000 dollari . Il LTV (Let's Make Money) iniziale è del 50%.
Con un rapporto LTV (Loan-to-Value) di liquidazione dell'80% , la situazione del prestito raggiunge la soglia di liquidazione quando il valore della garanzia scende a:
5,000 دولار ÷ 0.80 = 6,250 دولار
Con un rapporto LTV del 90% , la soglia è:
5,000 دولار ÷ 0.90 = 5,556 دولار
Con un rapporto LTV del 95% , la soglia è:
5,000 دولار ÷ 0.95 = 5,263 دولار
Lo stesso prestito di 5,000 dollari si comporta in modo diverso a seconda della soglia di liquidazione. Un LTV (Loan-to-Value) più elevato al momento della liquidazione offre al prestito maggiore margine di manovra prima della liquidazione, ma non elimina il rischio. Fattori come la maturazione degli interessi, la volatilità delle garanzie, le condizioni di liquidità e la reazione del mutuatario rimangono tutti importanti. Il grafico di CoinRabbit allegato ha richiesto specificamente questa spiegazione numerica perché è uno dei modi più chiari per dimostrare l'importanza di un LTV elevato al momento della liquidazione.
Perché l'accumulo di benefici è ancora importante?
Nel tempo, sugli importi del prestito maturano interessi. Con l'aumentare del debito residuo, varia anche il margine richiesto. I termini e le condizioni di CoinRabbit stabiliscono che la maturazione degli interessi incrementa il margine richiesto per il prestito, e i dettagli relativi a tale margine sono visualizzati nell'account del prestito dell'utente.
Per questo motivo, i mutuatari non dovrebbero valutare il rischio di insolvenza solo al momento della stipula del contratto di prestito. La sostenibilità del prestito varia in base al tasso di mercato, agli interessi maturati, al valore delle garanzie e a eventuali rimborsi parziali o pagamenti aggiuntivi.
Progettazione del rischio
Modelli LTV per il filtraggio da CoinRabbit
La pagina pubblica dei prestiti di CoinRabbit mostra che il rapporto LTV di liquidazione varia dall'80% al 95%. Afferma inoltre che i tassi dipendono dall'asset, dall'LTV, dalla durata del prestito e dall'LTV di liquidazione, il che significa che la soglia di liquidazione è una parte fondamentale della struttura del prestito e non un semplice elemento aggiuntivo.
Questa guida dovrebbe spiegare la struttura di CoinRabbit secondo due modelli principali:
- Il rapporto di filtraggio LTV standard è di circa l'80%.
- Il rapporto di filtraggio LTV esteso varia dal 90% al 95%.
Il modello standard si avvicina maggiormente alle soglie comuni per i prestiti in criptovalute, come illustrato nella tabella comparativa generale di CoinRabbit. Il modello esteso, invece, è pensato per i mutuatari che desiderano maggiore margine prima della liquidazione e sono disposti a gestire attivamente le proprie posizioni.
Modello standard all'80%
Con un LTV (Low TVR) dell'80%, il mutuatario riceve una struttura di rischio tradizionale. Questo modello potrebbe essere più facile da comprendere e più vicino a ciò che molti utenti si aspettano dai prestiti garantiti da criptovalute.
Prendendo come esempio una garanzia di 10,000 dollari e un prestito di 5,000 dollari, la soglia di liquidazione sembra essere intorno ai 6,250 dollari, semplificando la cifra. Ciò offre al mutuatario un margine considerevole per ridurre il rapporto LTV iniziale del 50%, ma è inferiore alle soglie del 90% o del 95%.
Il modello esteso, dal 90% al 95%
Con un LTV di liquidazione del 90% o del 95%, l'istituto di credito può tollerare una riduzione maggiore delle garanzie prima di raggiungere la soglia di liquidazione, ipotizzando lo stesso LTV iniziale. Nell'esempio semplificato di un prestito di 5,000 dollari, la soglia si sposta da 6,250 dollari con un LTV di liquidazione dell'80% a circa 5,556 dollari al 90% e 5,263 dollari al 95%.
Questa maggiore flessibilità può rivelarsi preziosa nei mercati volatili, soprattutto per i mutuatari che necessitano di tempo per aggiungere garanzie, effettuare rimborsi parziali del prestito o organizzare il supporto necessario. Non va automaticamente considerata come sinonimo di maggiore sicurezza; piuttosto, è sinonimo di maggiore flessibilità. La sicurezza dipende comunque dall'importo del prestito, dalla provenienza delle garanzie, dalla profondità del mercato, dalla maturazione degli interessi, dal comportamento dell'utente e dalle regole della piattaforma.
| Tasso di liquidazione LTV | Il valore della garanzia alla soglia, ipotizzando un prestito di 5,000 dollari | Riduzione approssimativa rispetto a una garanzia di 10,000 dollari |
|---|---|---|
| 80% | $6,250 | 37.5% |
| 90% | $5,556 | 44.4% |
| 95% | $5,263 | 47.4% |
Un esempio calcolato utilizzando l'intervallo di filtraggio LTV pubblicato da CoinRabbit, che va dall'80% al 95%.
Un rapporto LTV di liquidazione più elevato consente ulteriori riduzioni delle garanzie prima di raggiungere la soglia, ma lo spazio aggiuntivo della soglia non elimina i rischi di liquidazione.
Come si sceglie tra i due modelli?
I mutuatari dovrebbero scegliere in base alla propria propensione al rischio, non solo in base all'apparente flessibilità. Un mutuatario che desidera una configurazione semplice e conservativa potrebbe preferire un LTV iniziale inferiore e una struttura di liquidazione standard. Un mutuatario che gestisce una posizione più ampia, la monitora quotidianamente e utilizza strumenti con garanzie potrebbe preferire un LTV più elevato per la liquidazione, al fine di ottenere una finestra di reazione più ampia.
I termini e le condizioni di CoinRabbit stabiliscono chiaramente che la liquidazione può avvenire automaticamente e senza il consenso del mutuatario qualora le garanzie diventino insufficienti a coprire il prestito. Gli stessi termini specificano inoltre che, a causa della volatilità degli asset digitali, le notifiche potrebbero non essere sempre possibili e che gli utenti restano responsabili del monitoraggio delle condizioni di mercato e del mantenimento delle garanzie.
Questo è l'approccio corretto: una soglia più alta offre maggiore margine di manovra, ma la responsabilità del monitoraggio rimane comunque a carico del mutuatario.
Prima di utilizzare un tasso LTV elevato, iniziate con un prestito di prova.
Un prestito di prova non è solo una strategia di marketing, ma una vera e propria esercitazione pratica.
Molti utenti comprendono il funzionamento del calcolatore, ma esitano prima di inviare le garanzie. Questa esitazione è comprensibile. Il calcolatore mostra solo le condizioni previste; non spiega come si svolgeranno effettivamente i processi relativi al trasferimento delle garanzie, alla ricezione dei fondi, all'identificazione delle aree di rischio, alla ricezione degli avvisi o al completamento dei pagamenti.
La pagina dedicata ai prestiti di CoinRabbit descrive il processo come segue: scelta della garanzia, del tasso LTV (Loan-to-Value), della durata del prestito e dell'indirizzo di pagamento; conferma tramite telefono o e-mail; invio della garanzia; ricezione del prestito; monitoraggio del tasso di interesse della garanzia; e riscatto della garanzia dopo il rimborso.
Un piccolo prestito iniziale consente al mutuatario di sperimentare l'intero ciclo di vita prima di utilizzare un tasso LTV elevato o di assumere una posizione più consistente.
Non lasciare che il tuo primo prestito sia l'importo massimo che richiedi.
Un elevato rapporto LTV può supportare strategie avanzate, ma il tuo primo prestito dovrebbe servirti per imparare le procedure operative. Inizia con un importo ridotto per comprendere il finanziamento, gli avvisi, il rimborso, il recupero delle garanzie e l'assistenza, prima di passare a una struttura di capitale più consistente.
Perché la calcolatrice non rappresenta il flusso di lavoro effettivo?
Il calcolatore di prestiti aiuta a stimare la capacità di indebitamento. Tuttavia, non mostra i dettagli operativi che determinano la fiducia dell'utente: tempistiche di pagamento, conferma delle garanzie, modifiche dello stato del pannello di controllo, frequenza degli avvisi e meccanismi di rimborso.
L'importo del primo prestito dovrebbe essere adeguato a fini di apprendimento e non dovrebbe basarsi su un'esecuzione perfetta o su un mercato ideale.
Che cosa si può imparare da un prestito di prova?
Un prestito di prova aiuta il mutuatario a rispondere a domande pratiche:
- In quanto tempo è possibile confermare le garanzie?
- Come viene visualizzato lo stato del prestito?
- Quali avvisi vengono visualizzati quando i rischi cambiano?
- Come funziona il rimborso parziale?
- Come funziona il pagamento completo?
- Quando diventano disponibili le garanzie dopo il pagamento?
- Quanto è reattivo il supporto tecnico?
Queste domande diventano più importanti prima di ottenere un prestito di importo maggiore, non dopo.
Perché un elevato rapporto LTV dovrebbe essere accompagnato da una buona comprensione?
I mutuatari che non comprendono il concetto di LTV di liquidazione non dovrebbero iniziare con l'LTV iniziale più elevato. I prestiti garantiti da criptovalute con LTV elevati possono essere vantaggiosi, ma riducono il tempo disponibile per reagire alle fluttuazioni del mercato. I mutuatari dovrebbero innanzitutto comprendere l'LTV attuale, l'LTV di liquidazione, gli avvisi, l'aumento automatico e le opzioni di rimborso.
Quando sarà possibile espandere l'attività dopo il periodo di prova?
L'espansione diventa più logica una volta che il mutuatario è in grado di spiegare in modo esaustivo il flusso di lavoro senza basarsi su supposizioni. A questo punto, rapporti LTV più elevati, rapporti LTV di liquidazione estesi, garanzie incrociate o il supporto al Programma Privato possono essere valutati come strumenti ben ponderati piuttosto che come elementi astratti.
آلية التنفيذ
Procedura di richiesta di prestito CoinRabbit passo dopo passo
Il meccanismo pratico è di fondamentale importanza perché i prestiti garantiti da criptovalute combinano il rischio di mercato con il rischio di esecuzione. Il mutuatario non sta semplicemente scegliendo un prestito; sta creando una posizione finanziaria soggetta a monitoraggio costante.
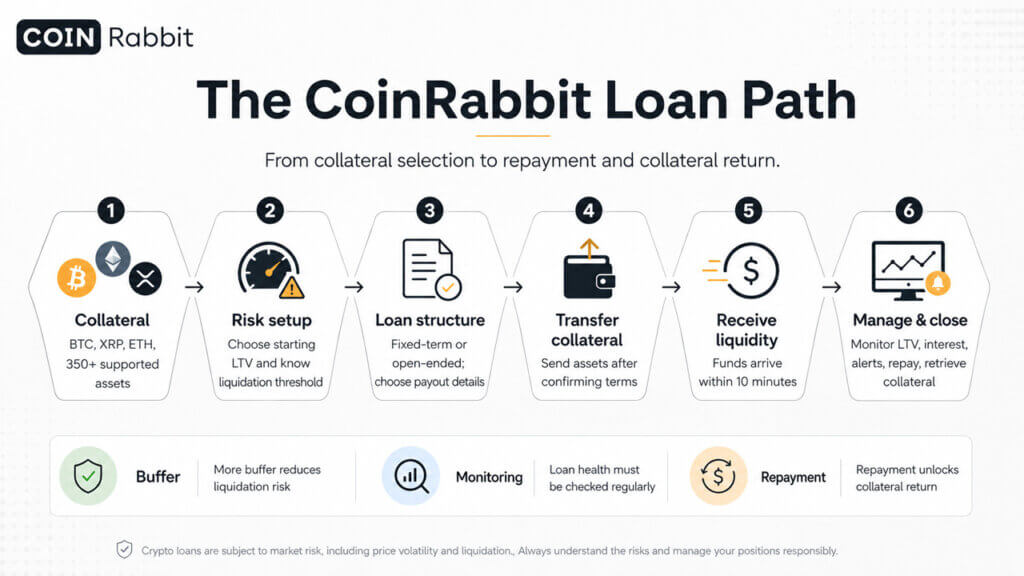
La pagina pubblica di CoinRabbit suddivide il processo in quattro fasi principali: scelta dei termini del prestito, invio della garanzia e ricezione dei fondi entro 10 minuti, utilizzo dei fondi mentre il sistema monitora il rapporto tra garanzia e saldo, e recupero della garanzia dopo il rimborso.
Passaggio 1: Scelta della garanzia
Come si sceglie la garanzia giusta per un prestito in criptovalute? Il richiedente inizia selezionando l'asset che utilizzerà come garanzia. CoinRabbit elenca Bitcoin (BTC), XRP ed ETH, insieme a oltre 350 altri asset supportati, nella sua pagina dedicata ai prestiti.
La scelta della garanzia non si basa esclusivamente sul patrimonio dell'utente; considera anche la volatilità, la fiducia nell'asset, la liquidità e il livello di comfort del mutuatario nel monitorare tale asset. Un prestito garantito da BTC potrebbe avere un rendimento diverso rispetto a uno garantito da XRP o altre altcoin, poiché i diversi asset si muovono a velocità, profondità e correlazioni differenti.
Fase 2: Determinare il rapporto prestito/valore (LTV) e il rapporto LTV di liquidazione
Che cos'è il rapporto prestito/valore (LTV) e come viene determinato? Il passo successivo è determinare il rapporto LTV iniziale. Un LTV inferiore consente un margine di sicurezza maggiore, mentre un LTV superiore offre maggiore liquidità. I mutuatari dovrebbero basare la loro decisione sullo scopo del prestito, non solo sull'importo massimo disponibile.
Il mutuatario deve inoltre comprendere la struttura del rapporto LTV (Level-Off Credit) di liquidazione. Un prestito che parte da un LTV del 50% e una soglia di liquidazione dell'80% presenta un profilo di rischio diverso rispetto a un prestito che parte da un LTV del 50% e una soglia di liquidazione del 90% o del 95%.
Passaggio 3: Scegliere la durata e il metodo di pagamento
Come scegliere la durata del prestito e la modalità di rimborso più adatte? CoinRabbit offre sia prestiti a durata fissa che a durata variabile. I termini e le condizioni descrivono i prestiti a durata variabile come prestiti flessibili senza una scadenza fissa, in cui gli interessi maturano giornalmente fino al rimborso completo o alla liquidazione. I prestiti a durata fissa, invece, hanno una durata prestabilita e un tasso di interesse fisso e devono essere rimborsati entro la data di scadenza concordata.
Il mutuatario deve scegliere una struttura di prestito adeguata all'utilizzo previsto. Un prestito a tasso fisso può essere adatto a specifiche esigenze a breve termine. Un prestito a tasso variabile può essere più indicato per una strategia di liquidità flessibile, a condizione che il mutuatario monitori la maturazione degli interessi e lo stato di salute del prestito.
Passaggio 4: Invia la garanzia e ricevi i fondi
Procedura per inviare la garanzia e ricevere rapidamente i fondi. Dopo aver selezionato i termini e confermato i dettagli di pagamento, il mutuatario invia la garanzia. CoinRabbit afferma che i fondi possono essere ricevuti entro 10 minuti dall'invio della garanzia.
È qui che entra in gioco il prestito di prova. Il primo trasferimento dovrebbe essere considerato come una verifica di un processo controllato, non come un'operazione di capitale di entità massima.
Fase 5: Monitoraggio, adeguamento, pagamento
Come si monitora e si gestisce efficacemente un prestito in criptovalute? Una volta attivato il prestito, il mutuatario ne monitora lo stato. Ciò include il rapporto LTV attuale, il rapporto LTV di liquidazione, il valore della garanzia, la maturazione degli interessi, gli avvisi relativi alle zone di rischio, le opzioni disponibili per aumentare la garanzia e le opzioni di rimborso.
Il rimborso chiude il ciclo. Le FAQ generali di CoinRabbit affermano che i prestiti a tasso fisso prevedono il rimborso del capitale più gli interessi entro i termini concordati, ed è consentito il rimborso anticipato. I prestiti a tasso variabile possono essere rimborsati integralmente o parzialmente in qualsiasi momento, e la garanzia viene restituita al momento del rimborso.
Per una maggiore precisione legale, i mutuatari dovrebbero leggere anche i termini e le condizioni, i quali stabiliscono che la garanzia trasferita al servizio diventa un deposito e che, al momento del rimborso, l'utente riceve gli asset digitali equivalenti a quelli forniti come garanzia.
controllo efficace
Il monitoraggio dei prestiti come centro di rischio vitale
I prestiti garantiti da criptovalute dovrebbero essere monitorati come un centro di rischio in tempo reale. La dashboard non è solo un elemento di facciata; è la principale finestra operativa del mutuatario.
Per gli utenti interessati alla sicurezza della piattaforma e alla cronologia degli attacchi, abbiamo aggiunto una revisione della violazione di Aave e della relativa cronologia degli attacchi come risorsa aggiuntiva.
La pagina dei prestiti di CoinRabbit spiega che il sistema monitora il tasso di garanzia e fornisce aggiornamenti in tempo reale. Indica inoltre che gli utenti ricevono avvisi via e-mail o SMS quando un prestito entra in una zona di rischio e possono utilizzare la funzione "Aumento automatico" per incrementare automaticamente la garanzia. Sebbene la pagina possa visualizzare messaggi esplicativi per le zone di rischio, come una zona arancione dopo un calo del 14% della garanzia e una zona rossa dopo un calo del 31%, la soglia esatta e il limite di prelievo dipendono dal LTV di liquidazione specifico dell'utente e dal suo wallet.
Rapporto LTV attuale vs. rapporto LTV di liquidazione
Il rapporto LTV attuale varia in base al valore della garanzia; se la garanzia aumenta, il rapporto LTV diminuisce, e viceversa. Pertanto, il mutuatario dovrebbe confrontare il rapporto LTV attuale con il rapporto LTV di liquidazione per determinare la propria solvibilità residua.
Ciò è particolarmente importante in presenza di elevati rapporti LTV iniziali. Un prestito con un LTV del 90% richiede un profilo di monitoraggio diverso rispetto a un prestito con un LTV del 50%, anche se entrambi sono garantiti dallo stesso bene.
Cosa ti dicono le zone di pericolo?
Le zone di pericolo traducono i movimenti del mercato in azioni concrete. Una zona sicura potrebbe non richiedere alcun cambiamento immediato, mentre una zona arancione potrebbe indicare che il mutuatario deve valutare la necessità di garanzie aggiuntive o di un rimborso parziale del prestito. Una zona rossa, invece, dovrebbe essere considerata un'emergenza.
Le soglie e le procedure esatte dipendono dai termini del prestito, dal bene e dalla configurazione del pannello di controllo, pertanto il mutuatario dovrebbe consultare la pagina relativa al prestito anziché basarsi su ipotesi generiche.
In che modo gli avvisi ti danno il tempo di reagire?
Gli avvisi sono utili perché riducono la possibilità che un mutuatario perda un rapido movimento di mercato. Tuttavia, non sostituiscono il monitoraggio continuo. I termini di CoinRabbit affermano esplicitamente che, a causa della volatilità del mercato, potrebbe essere tecnicamente impossibile notificare agli utenti le zone a rischio o le liquidazioni, e gli utenti restano responsabili del monitoraggio delle condizioni di mercato e del prezzo della garanzia.
Questa è la giusta aspettativa. Gli avvertimenti sono utili, ma non esonerano il debitore dalla responsabilità.
Perché l'aumento automatico può essere utile durante le fluttuazioni dei prezzi?
La funzione di aumento automatico è progettata per aggiungere automaticamente garanzie quando il capitale si avvicina alla zona di rischio. Per i mutuatari che dispongono di garanzie aggiuntive, ciò può ridurre la probabilità che un improvviso calo del tasso richieda un rapido intervento manuale.
Questa funzionalità è particolarmente importante per gli utenti con elevati rapporti LTV. Un mutuatario che utilizza un LTV iniziale dell'80% o del 90% ha tempi di risposta più brevi rispetto a un mutuatario che ne utilizza uno del 50%. L'aumento automatico può allungare i tempi di risposta, ma dipende comunque dalle garanzie disponibili, dal comportamento degli asset e dalle regole di implementazione della piattaforma.
Avvisi e incremento automatico: strumenti, non garanzie
Gli avvisi relativi alle zone di rischio possono segnalare un deterioramento della situazione del centro, e la funzione di aumento automatico delle garanzie può contribuire ad incrementare automaticamente le garanzie. Tuttavia, questi strumenti non eliminano il rischio di liquidazione. I mutuatari devono comunque avere un piano per aggiungere garanzie, rimborsare parte del prestito, ridurre la propria esposizione al rischio o chiudere completamente il centro.
Strumenti di recupero
Recupero crediti: come risolvere una crisi finanziaria
Anche i debitori più disciplinati possono trovarsi sotto pressione quando i mercati si muovono rapidamente. Il processo di recupero crediti è progettato per far fronte a questa realtà, offrendo ai clienti di grandi dimensioni o con una gestione più attiva un ulteriore livello di flessibilità quando una posizione finanziaria viene liquidata o diventa problematica.
La pagina del programma proprietario di CoinRabbit elenca l'opzione di recupero del prestito come uno dei suoi servizi premium, insieme all'assistenza proattiva di un responsabile dedicato, tassi speciali, termini di prestito personalizzati, garanzie incrociate, bonifici bancari diretti, trading OTC e supporto umano 24 ore su 24, 7 giorni su 7.
Qual è l'obiettivo del recupero crediti?
In genere, la liquidazione consiste nella vendita di garanzie per coprire il debito residuo e gli interessi maturati. I termini di CoinRabbit definiscono la liquidazione come la vendita automatica di garanzie per coprire il prestito e gli interessi maturati al raggiungimento del prezzo di richiesta del margine.
Il recupero crediti affronta le implicazioni di tale processo. Anziché considerare la liquidazione come la fine del rapporto, il recupero può aiutare un cliente idoneo a ripristinare o ristrutturare la propria posizione finanziaria, laddove ciò sia operativamente fattibile.
Secondo CoinRabbit, la liquidazione potrebbe comportare la vendita di garanzie per coprire il debito residuo.
Perché la ripresa è importante durante i periodi di volatilità?
Il recupero è importante perché la liquidazione può avvenire durante la fase di mercato più critica. Un'improvvisa flessione potrebbe costringere alla chiusura di una posizione finanziaria poco prima che il mercato si stabilizzi. Per i grandi clienti, la possibilità di discutere di recupero, rimborso, ristrutturazione o risanamento finanziario può essere sostanzialmente diversa rispetto a un sistema completamente automatizzato che non offre alcun percorso di escalation.
Questo non deve essere descritto come una garanzia. Il recupero dipende dalla situazione finanziaria, dalle tempistiche, dalla liquidità, dalle azioni del cliente e dai termini di CoinRabbit. La formulazione più appropriata dovrebbe essere: il recupero del prestito è una funzionalità di flessibilità e supporto, non un'assicurazione contro la liquidazione.
In che modo il processo di recupero si integra con il programma specifico?
Il recupero crediti si integra perfettamente nel Programma Privato, poiché i portafogli di grandi dimensioni spesso richiedono comunicazione diretta, procedure di escalation più rapide e un'elaborazione dedicata. CoinRabbit offre il Programma Privato come servizio esclusivo per i clienti con un capitale superiore a 500,000 dollari, evidenziando il supporto di un gestore dedicato, soluzioni personalizzate, una gestione prudente del rischio e servizi premium.
Questa inquadratura è importante. Il ripristino non è un pulsante per gli utenti comuni, ma piuttosto parte di una struttura di supporto più ampia per i clienti che gestiscono ingenti capitali.
Quali informazioni devono chiarire gli utenti prima di farvi affidamento?
- Quali sono gli importi dei prestiti o i livelli di portafoglio ammissibili?
- Cosa succede subito dopo la liquidazione?
- Quanto velocemente reagisce il cliente?
- Quale pagamento o garanzia è richiesto?
- Quali sono i beni ammissibili?
- Esistono condizioni di mercato in cui i rimborsi non sono previsti?
- La procedura di ripristino viene gestita manualmente tramite l'assistenza o tramite il pannello di controllo?
Il ripristino rappresenta un livello di supporto, non un sostituto della gestione del rischio.
Il recupero crediti può aiutare i grandi clienti a recuperare o ristrutturare, ove possibile, una situazione finanziaria problematica. Non deve essere considerato una protezione contro opzioni LTV (Loan-to-Value) sfavorevoli. I mutuatari necessitano comunque di un piano prudente, di avvisi, di margini di garanzia e di opzioni di rimborso prima che subentri la pressione.
Esposizione della chiusura
Garanzia incrociata e gestione del portafoglio come un'unica unità di rischio
La garanzia incrociata è uno dei meccanismi avanzati più importanti presentati in questa guida, perché risolve un problema concreto di gestione del portafoglio. Un debitore con diversi asset potrebbe non voler gestire cinque prestiti separati, cinque pool di garanzie separati e cinque dashboard di rischio separati. Questa struttura risulta frammentata, soprattutto per gli utenti che detengono contemporaneamente Bitcoin (BTC), Ethereum (ETH), XRP, Solana (SOL) e altre altcoin.
La pagina del Programma Privato di CoinRabbit elenca la flessibilità del wallet tramite il cross-escrow e afferma che il suo approccio personalizzato è plasmato dalle esigenze del cliente: "Individuiamo o sviluppiamo le soluzioni migliori, ed è così che si definisce la nostra roadmap".
Il diagramma allegato illustra anche il processo di sviluppo di questa funzionalità: quando i clienti hanno iniziato a gestire portafogli diversificati su più asset, la gestione separata dei prestiti è diventata inefficiente e il monitoraggio del rischio frammentato. Un cliente ha richiesto un sistema unificato con monitoraggio del rapporto LTV e del rischio a livello di portafoglio, e CoinRabbit ha integrato questa esigenza nella sua roadmap.
Perché è possibile suddividere il rischio con prestiti separati?
Con i prestiti isolati, ogni bene ha la propria garanzia, saldo del prestito, rapporto LTV e soglia di liquidazione. Questo può essere semplice per un singolo bene, ma diventa più difficile da gestire quando un mutuatario ha più beni e diverse finalità di prestito.
Un mutuatario potrebbe avere un prestito garantito da Bitcoin, uno garantito da XRP e uno garantito da Ethereum. Se ciascuno viene valutato separatamente, una posizione potrebbe trovarsi sotto pressione anche se il portafoglio complessivo rimane solido. Il mutuatario deve monitorare ogni prestito in modo indipendente, rendendo la gestione del rischio più complessa a livello operativo.
Come funziona il rapporto LTV a livello di portafoglio?
In un accordo di garanzia incrociata, più attività vengono valutate insieme come una base di garanzia unificata. Il portafoglio viene misurato utilizzando un'unica formula aggregata:
نسبة LTV للمحفظة = إجمالي رصيد القرض ÷ إجمالي قيمة الضمان
Per esempio:
- Valore di garanzia in Bitcoin: $100,000
- Valore di garanzia in Ethereum: 50,000 dollari
- Valore garantito di XRP: $50,000
- Valore totale della garanzia: 200,000 dollari
- Saldo del prestito: $ 100,000
- Rapporto LTV del portafoglio: 50%
Se il valore di XRP diminuisce mentre Bitcoin rimane stabile o aumenta, il rapporto LTV complessivo del portafoglio potrebbe comunque risultare più sano rispetto a un prestito in XRP isolato. Gli interessi non sono una soluzione magica per la diversificazione, ma piuttosto una visione più chiara e unitaria del rischio.
Perché le garanzie diversificate possono migliorare la stabilità?
Le garanzie incrociate possono migliorare la stabilità del rischio quando gli attivi non si muovono nella stessa direzione o alla stessa velocità. Un portafoglio diversificato di garanzie può assorbire le debolezze di un attivo se gli altri attivi mantengono o aumentano il loro valore.
Ciò può ridurre la frammentazione e semplificare la gestione del rischio. Può anche rendere il pannello di controllo più utile, poiché il mutuatario visualizza l'esposizione a livello di portafoglio, anziché nei singoli componenti del prestito.
Le sfumature del rischio sono importanti. Le criptovalute possono diventare altamente correlate durante le vendite massicce. BTC, ETH, XRP, SOL e altcoin possono diminuire contemporaneamente durante periodi di stress di mercato. Le garanzie incrociate possono migliorare la supervisione e aumentare la stabilità in alcune circostanze, ma non garantiscono la protezione dalla liquidazione.
| la struttura | Come vengono misurati i rischi? | الفائدة الرئيسية |
|---|---|---|
| prestiti isolati | Ogni prestito ha la sua garanzia e il suo tasso LTV. | Semplice, ma frammentato |
| Portafoglio Cross-secure | Il saldo totale del prestito viene calcolato in rapporto al valore complessivo delle garanzie. | Una visione unificata del rischio e un monitoraggio a livello di portafoglio potenzialmente più stabile. |
| Creazione di un programma speciale | La struttura del portafoglio può essere personalizzata con il supporto di un gestore. | Ideale per strategie di capitale ampie o complesse |
La diversificazione è utile, ma l'interdipendenza tra le criptovalute potrebbe aumentare.
Le garanzie incrociate possono semplificare il monitoraggio del rischio e migliorare la stabilità quando gli asset si muovono in modo differente. Tuttavia, non garantiscono protezione durante le vendite massicce del mercato, quando le principali criptovalute possono subire cali simultanei.
La domanda dei clienti è diventata l'infrastruttura del prodotto.
Questo è anche un utile esempio del posizionamento personalizzato di CoinRabbit. La funzionalità non è stata creata come un miglioramento generale della dashboard, bensì è nata da un'esigenza del cliente: diversi mutuatari desideravano una visione unificata del loro capitale, del rischio e delle garanzie.
Questa è la differenza tra un prodotto creato esclusivamente per transazioni isolate e una piattaforma progettata per la gestione del capitale a lungo termine. Più complesso è il portafoglio, più importante diventa l'interfaccia con il rischio.
Percorso di espansione
L'evoluzione dei prestiti garantiti da criptovalute: dai prestiti pilota alle strategie LTV ad alto valore e ai programmi speciali.
Il percorso ottimale non inizia con un salto dalla semplice curiosità alla massima leva. Il percorso più sicuro è graduale:
- Utilizza un prestito di prova per familiarizzare con il flusso di lavoro.
- Utilizza un prestito reale per implementare la strategia.
- Non utilizzare un rapporto LTV elevato a meno che il mutuatario non comprenda i meccanismi di controllo del rischio.
- Utilizzate i cross-secure quando è necessario gestire più asset come un'unica unità di rischio.
- Utilizzate il Programma Privato quando le dimensioni o la complessità del capitale richiedono un supporto dedicato.
Sebbene l'assistenza umana 24 ore su 24, 7 giorni su 7, sia una funzionalità standard disponibile per tutti i clienti, il Programma Privato è pensato per coloro che dispongono di un capitale superiore a 500,000 dollari e offre vantaggi esclusivi, tra cui l'assistenza di un gestore dedicato, tassi speciali, condizioni di prestito personalizzate, piani di rimborso, garanzie incrociate, bonifici bancari diretti e trading over-the-counter.
Scopri come funziona il sistema tramite un prestito di prova.
Lo scopo di un prestito di prova è quello di infondere fiducia nel sistema. Permette di imparare come funziona il pannello di controllo, come vengono ricevute le notifiche, il processo di rimborso e come risponde l'assistenza. Il prestito dovrebbe essere di importo sufficientemente ridotto da consentire all'utente di concentrarsi sull'apprendimento piuttosto che sulla gestione di una posizione finanziaria ingente.
Come implementare la tua strategia finanziaria utilizzando un prestito reale
Un vero prestito è la fase in cui il mutuatario applica la logica "compra, prendi in prestito, muori" con un obiettivo chiaro. Questo obiettivo potrebbe essere un acquisto, la copertura di spese aziendali, un'opportunità di investimento o un adeguamento del portafoglio. In questa fase, il mutuatario deve comprendere il rapporto LTV (Loan-to-Value), il rapporto LTV di liquidazione, la maturazione degli interessi, le tempistiche di rimborso e il rendimento delle garanzie.
Come aumentare l'efficienza del capitale con prestiti ad alto LTV
Un prestito con un elevato rapporto LTV rappresenta una fase di efficienza del capitale. Consente al mutuatario di accedere a una porzione maggiore del valore della garanzia senza doverla vendere, ma richiede anche un monitoraggio più rigoroso. In questa fase, il rapporto LTV attuale, il rapporto LTV di liquidazione, gli avvisi, la funzione di aumento automatico e la reattività diventano cruciali.
Come scegliere il rapporto LTV più adatto alla velocità di risposta al rischio
Un mutuatario che controlla quotidianamente la propria dashboard, utilizza gli avvisi e dispone di garanzie a copertura del rischio può gestire un profilo di rischio diverso rispetto a chi cerca un prestito passivo. Un rapporto LTV più elevato richiede un processo decisionale più rapido.
Gestisci il tuo portafoglio in modo efficiente tramite prestiti garantiti incrociati.
Le strutture di garanzia incrociata diventano importanti quando molteplici attività e prestiti creano rischi frammentati. Invece di gestire ogni posizione di garanzia singolarmente, il mutuatario monitora il rapporto LTV (Loan-to-Value) dell'intero portafoglio e l'esposizione complessiva al rischio.
Questo è particolarmente utile per gli investitori esperti che ragionano già in termini di allocazione del capitale piuttosto che di indebitamento garantito da un singolo bene.
Personalizza la struttura del tuo prestito con il Programma Privato
Il Programma Privato è un livello di approfondimento dedicato ai clienti con patrimoni elevati. È pensato per clienti con capitali più consistenti, portafogli di investimento più complessi o esigenze di supporto che vanno oltre il flusso standard della dashboard.
Per questi utenti, il valore non risiede solo nel prestito. È la possibilità di discutere con un responsabile dedicato termini di prestito personalizzati, opzioni di rimborso, strutture di garanzia incrociate, comunicazione diretta e obiettivi e richieste più ampi di gestione del capitale.
LTV massimo del 90% (pagina prestiti CoinRabbit) Intervallo LTV dall'80% al 95% (pagina prestiti CoinRabbit) Velocità di finanziamento in 10 minuti (istantanea di maggio 2026) Oltre 350 beni supportati come garanzia (pagina prestiti CoinRabbit) Zero rifinanziamento (pagina prestiti CoinRabbit) Soglia di capitale proprio di oltre $ 500,000 Programma privato (pagina programma privato CoinRabbit)
In questo articolo forniamo risposte tecniche approfondite sui meccanismi dei prestiti garantiti da criptovalute e su come i principali attori del mercato delle valute digitali possono sfruttare questi complessi strumenti finanziari per preservare e accrescere il proprio capitale nell'ambito di organizzazioni autonome decentralizzate.
Domande frequenti sui prestiti garantiti da criptovalute
Qual è il primo passo per ottenere un prestito garantito da criptovalute?
Il primo passo consiste nel definire il piano finanziario. Prima di scegliere l'importo del prestito, il mutuatario deve sapere perché ha bisogno di liquidità, quali criptovalute intende detenere, per quanto tempo prevede che il prestito rimanga attivo e come intende agire qualora il valore delle garanzie diminuisca.
Che significato ha il rapporto LTV in un prestito garantito da criptovalute?
Il rapporto prestito/valore (LTV) è la relazione tra l'importo del prestito e il valore della garanzia. Ad esempio, un prestito di 5,000 dollari con una garanzia di 10,000 dollari ha un LTV del 50%. I termini di CoinRabbit definiscono l'LTV come il rapporto tra l'importo del prestito e il valore della garanzia, sottolineando che un LTV più elevato fornisce maggiori fondi per il prestito ma aumenta anche il rischio di richieste di margine o di liquidazione.
Perché CoinRabbit offre un tasso LTV fino al 90%?
Un rapporto LTV più elevato offre ai mutuatari una maggiore flessibilità di capitale rispetto a una base di garanzie equivalente. Questo può favorire strategie del tipo "compra, prendi in prestito e muori", in cui l'utente desidera ottenere liquidità senza vendere l'attività sottostante. Tuttavia, è necessario utilizzare questa strategia con cautela, poiché un rapporto LTV più elevato lascia meno margine per movimenti di prezzo negativi.
Un rapporto LTV più elevato è preferibile?
Non sempre necessariamente. Un rapporto LTV più elevato migliora la liquidità, mentre un rapporto LTV inferiore offre un margine di sicurezza maggiore. La scelta giusta dipende dalla volatilità delle garanzie, dal piano di rimborso, dalla propensione al rischio, dalla durata del prestito e dalla capacità del mutuatario di monitorare attivamente la propria situazione.
Qual è il rapporto LTV per la filtrazione?
Il LTV (Liquidation Value) di Liquidazione è la soglia al di sotto della quale un prestito può essere liquidato se il valore della garanzia scende al di sotto di tale soglia. I termini di CoinRabbit definiscono la richiesta di margine come la soglia di liquidazione e la liquidazione come la vendita automatica della garanzia per coprire il prestito e gli interessi maturati quando il valore della garanzia diventa insufficiente.
Qual è la differenza tra un tasso di filtraggio LTV dell'80% e uno del 90%-95%?
Un rapporto LTV di liquidazione più elevato significa che la garanzia può deprezzarsi ulteriormente prima che la posizione raggiunga la soglia di liquidazione, ipotizzando lo stesso rapporto LTV iniziale. Ad esempio, un prestito di 5,000 dollari con una garanzia di 10,000 dollari raggiunge una soglia di liquidazione dell'80% quando la garanzia è valutata a circa 6,250 dollari, una soglia del 90% quando il valore è di circa 5,556 dollari e una soglia del 95% quando il valore è di circa 5,263 dollari. Ciò offre maggiore margine di manovra, ma non elimina il rischio di liquidazione.
Come funziona la garanzia incrociata?
La cross-collateralizzazione consiste nella valutazione di più attività collaterali come un'unica base di garanzia consolidata. Invece di monitorare ogni singolo prestito, il mutuatario può tenere sotto controllo il rapporto LTV (Loan-to-Value) dell'intero portafoglio, calcolato dividendo il saldo totale del prestito per il valore totale delle garanzie. Questo può semplificare la gestione del rischio per portafogli diversificati.
La garanzia incrociata elimina il rischio di liquidazione?
No. Le garanzie incrociate possono migliorare la visibilità del rischio e rendere un portafoglio più stabile quando gli asset si muovono in modo differente, ma non proteggono da ribassi generalizzati del mercato. Durante periodi di forte stress di mercato, gli asset in criptovaluta possono diventare altamente correlati.
Che cos'è il recupero crediti?
Il recupero dei prestiti è un'opzione supportata da un servizio di assistenza clienti, pensata per aiutare i clienti idonei a recuperare o ristrutturare la propria posizione dopo una liquidazione o in situazioni di estrema difficoltà, laddove disponibile. CoinRabbit offre il recupero dei prestiti come servizio all'interno del suo Programma Privato, ma i clienti devono verificare i requisiti di idoneità, le procedure operative, le tempistiche e le condizioni di rimborso prima di usufruirne.
Prima di utilizzare un tasso LTV elevato, dovrei iniziare con un prestito di prova?
Sì, questo è l'approccio più rigoroso. Un prestito demo aiuta gli utenti a comprendere il processo di trasferimento delle garanzie, finanziamento, monitoraggio tramite dashboard, avvisi, rimborso e restituzione delle garanzie prima di impegnarsi in un ingente investimento di capitale o di scegliere un tasso LTV più elevato.
Posso pagare in anticipo?
Le FAQ generali di CoinRabbit affermano che i prestiti a termine fisso consentono il rimborso anticipato, mentre i prestiti a termine aperto possono essere rimborsati per intero o in parte in qualsiasi momento. I mutuatari dovrebbero esaminare
Passo successivo: comprendere i prestiti garantiti da criptovalute
I vantaggi di un prestito garantito da criptovalute aumentano quando il mutuatario ne comprende a fondo la struttura prima di espandersi. Il rapporto LTV (Loan-to-Value) determina la quantità di liquidità che può essere rilasciata, mentre il rapporto LTV (Liquidation-to-Value) determina il livello di rischio che potrebbe portare alla liquidazione della garanzia. Avvisi, funzionalità di aumento automatico e strumenti di rimborso aiutano a gestire il rischio, ma non sostituiscono la disciplina del mutuatario. Il recupero del credito e la garanzia incrociata possono aggiungere flessibilità a portafogli più ampi o complessi, a condizione che il mutuatario sappia come utilizzare questi strumenti.
La strategia "Compra, Prendi in prestito, Muori" non significa indebitarsi alla cieca, ma mira piuttosto a mantenere l'esposizione al patrimonio aumentando al contempo la flessibilità del capitale. Ciò si ottiene solo se il prestito è attentamente strutturato, monitorato e ampliato.

I commenti sono chiusi.