
Perché i possessori di criptovalute preferiscono contrarre prestiti utilizzando i propri asset come garanzia piuttosto che venderli?

Le cose più importanti che devi sapere
- Il prestito garantito da criptovalute consente ai detentori di soddisfare le proprie esigenze immediate di liquidità senza dover vendere gli asset sottostanti, preservando così la propria esposizione a future impennate dei prezzi ed evitando potenziali implicazioni fiscali.
- Il prestito garantito da criptovalute è una strategia avanzata di gestione del capitale adottata da investitori a lungo termine, individui con patrimoni elevati e fondatori di aziende, con l'obiettivo di preservare gli asset sottostanti come parte dei propri bilanci, anziché limitarsi a effettuare operazioni di trading.
- Il ricorso al prestito garantito da criptovalute richiede una gestione attiva del rischio e una conoscenza approfondita del rapporto prestito/valore (LTV) e dei meccanismi di liquidazione, in quanto comporta costi di finanziamento, rischi di volatilità delle garanzie e rischio di controparte.
Disclaimer
Le informazioni contenute in questo articolo sono fornite a solo scopo didattico e informativo e non devono essere interpretate come consulenza finanziaria, legale o fiscale.
un introduzione
Chi detiene criptovalute a lungo termine potrebbe trovarsi ad affrontare obblighi a breve termine. Un'ingente imposta da pagare, l'acquisto di un immobile, esigenze di capitale circolante, il ribilanciamento del portafoglio o una nuova opportunità di investimento possono creare necessità di liquidità ben prima che cambino le convinzioni su BTC , ETH , XRP o SOL.
Questo è il vero fulcro di questa guida. Non si tratta principalmente di una storia di debiti al dettaglio, bensì di una storia di allocazione del capitale. Una volta che la posizione acquisisce valore, la domanda si sposta da "Dovrei contrarre un prestito?" a "Qual è il modo meno dannoso per soddisfare il fabbisogno di liquidità senza compromettere il patrimonio sottostante?".
Nelle giurisdizioni in cui la dichiarazione dei redditi è collegata a vendite, scambi o altre transazioni, separare la decisione di liquidità dalla decisione di uscita può essere ancora più importante. Questo non significa che il ricorso al prestito sia una scappatoia o un sostituto della consulenza fiscale . Piuttosto, aiuta a spiegare perché molti investitori a lungo termine considerano la vendita e la liquidazione come due decisioni distinte.
Cosa tratta questa guida
- Perché gli investitori esperti spesso separano le decisioni di liquidità da quelle di vendita?
- Perché una vendita può rivelarsi più costosa di quanto sembri a prima vista, dal punto di vista di un portafoglio.
- In che modo i prestiti garantiti possono mantenere l'esposizione agli attivi fornendo al contempo liquidità opzionale?
- Quali sono i rischi, i controlli e le questioni di governance importanti prima Utilizzo delle criptovalute come garanzia.
- Come pensare a CoinConiglio Ad esempio, rientrando in questa categoria.
A chi è destinata questa guida?
- Lettori medi di criptovalute che vanno oltre il tradizionale schema di vendita al dettaglio.
- Detentori a lungo termine di diverse valute che gestiscono posizioni di valore.
- Fondatori, manager e lettori interessati alla gestione della tesoreria che stanno riflettendo sull'efficienza del capitale.
- Lettori che si concentrano sul mantenimento dell'esposizione al potenziale di rialzo, migliorando al contempo la flessibilità di liquidità.
La vera domanda non è "Dovrei vendere le criptovalute?" ma "Come posso mantenere la liquidità senza compromettere il mio portafoglio principale?"
Molte persone iniziano ponendosi la domanda sbagliata, chiedendosi se contrarre un prestito sia una buona idea in generale. Ma gli investitori a lungo termine si pongono in genere una domanda più precisa e utile: voglio davvero vendere questo bene ora?
Questa distinzione è importante perché la vendita non è semplicemente una transazione in contanti; è un evento che ha un impatto sulla tua esposizione al mercato. Una volta venduto un asset, l'opportunità di profitti futuri scompare. Ricostruire una posizione in seguito potrebbe sembrare semplice in teoria, ma in realtà spesso significa riacquistare a un prezzo inferiore, entrare troppo tardi o non entrare affatto.
Quando la convinzione dell'importanza di un bene rimane salda, il vero problema spesso non è il valore percepito in sé, bensì la liquidità. Il bene può ancora funzionare come investimento a lungo termine, ma non riesce a soddisfare le esigenze immediate di cassa. È qui che entra in gioco il ricorso al prestito per colmare il divario.
Per i lettori che gestiscono ingenti portafogli di capitale, questo divario assume un'importanza strategica. La questione non è se la liquidità sia utile, ma se vendere un'attività di riserva fondamentale sia il modo giusto per acquisirla.
Si tratta di liquidità garantita, non di capitale gratuito.
Un prestito garantito da criptovalute può mantenere la tua esposizione al mercato, ma comporta costi di finanziamento , volatilità delle garanzie, rischi di liquidazione e rischio di controparte. Il punto di partenza corretto non è "Quanto velocemente posso ottenere un prestito?", ma piuttosto "Questo caso d'uso di liquidità è sufficientemente importante da giustificare l'impegno di un asset volatile?".
Come considerano gli investitori esperti e i responsabili della tesoreria la decisione di contrarre prestiti?
Con l'aumentare delle dimensioni delle posizioni di investimento, il quadro decisionale si modifica. Il possesso di attività sottostanti cessa di essere una mera attività di trading e diventa capitale strategico, più simile a un'attività di riserva, a una parte di un portafoglio di tesoreria o a una risorsa all'interno del bilancio.
Per questo motivo, la mentalità di individui con patrimoni elevati, fondatori, family office e team di tesoreria spesso converge. Non si limitano a interrogarsi su come generare reddito da un asset, ma cercano anche di mantenere la propria esposizione al mercato, preservare le proprie opzioni e adempiere ai propri obblighi senza compromettere l'allocazione degli asset a lungo termine.
La finanza tradizionale applica da tempo questo concetto, avvalendosi di solide garanzie. Linee di credito garantite da titoli, prestiti ipotecari e altri finanziamenti garantiti da attività seguono tutti lo stesso principio fondamentale: vendere l'attività solo se si desidera realmente separarsene. Utilizzare il credito in modo selettivo, quando l'attività stessa conserva ancora un valore strategico.
Le criptovalute vengono sempre più valutate da questa stessa prospettiva. Ciò non significa che ogni detentore debba ricorrere al prestito, ma piuttosto che, una volta che gli asset digitali vengono considerati capitale di valore, la discussione si sposta naturalmente dal "trading" alla "gestione del capitale".
Perché una vendita è considerata un evento di allocazione di capitale e non solo un evento di flusso di cassa?
La vendita risolve il problema immediato di liquidità, ma modifica anche il portafoglio futuro. Questo aspetto può essere facilmente trascurato quando la necessità di liquidità sembra urgente.
La vendita riduce l'esposizione, può innescare un evento di segnalazione o potenziali conseguenze fiscali/di segnalazione a seconda della giurisdizione e richiede una seconda decisione successiva su se, quando e come rientrare nella posizione. Per gli investitori a lungo termine, la decisione di rientrare è spesso più difficile della vendita iniziale.
Il ricorso al prestito modifica il corso della transazione anziché concluderla. Invece di convertire l'attività in denaro contante cedendola, il detentore la trasforma in garanzia e incassa denaro a fronte di essa.
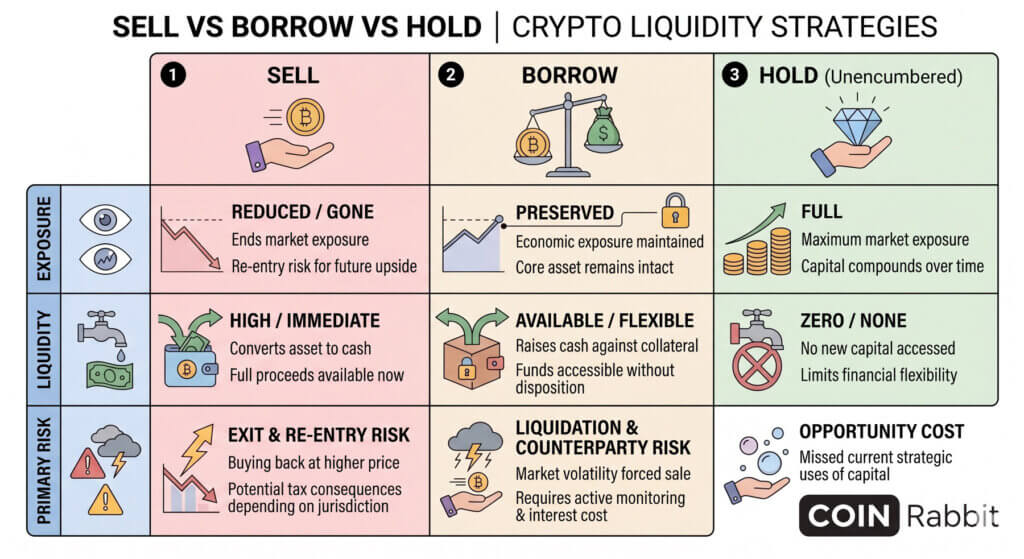
Vendere, prendere in prestito o mantenere: un confronto tra le strategie
| ا | Risultato del portafoglio | Interruttore principale |
|---|---|---|
| Vendita di parte delle attività principali | Liquidità immediata, bassa esposizione | Rischi di uscita, rischi di rientro, potenziali conseguenze fiscali/di rendicontazione a seconda della giurisdizione |
| Prestiti garantiti da beni | Liquidità pur mantenendo l'esposizione economica | costi degli interessi, rischi di liquidazione, rischi di controparte, monitoraggio attivo |
| Detenzione di beni non gravati da vincoli | Esposizione completa, nessuna complicazione aggiuntiva. | Nessuna nuova liquidità |
Da questa prospettiva, la vendita raramente si limita a una semplice decisione di finanziamento. Si tratta piuttosto di una decisione di allocazione del capitale con conseguenze sul portafoglio che possono estendersi ben oltre il fabbisogno iniziale di liquidità.
Perché il prestito garantito rappresenta un'opzione strategica per preservare il capitale nel mercato delle criptovalute?
Un prestito garantito da attività diventa un'opzione logica quando l'ipotesi alla base dell'attività rimane invariata, ma la necessità di liquidità non può essere rimandata.
Per alcuni investitori, ciò potrebbe significare saldare un debito consistente senza dover liquidare una posizione di investimento concentrata e a lungo termine. Per altri, potrebbe significare finanziare il capitale circolante, avviare una nuova allocazione o costituire una riserva di liquidità mantenendo al contempo una solida base patrimoniale. L'attrattiva non risiede solo nell'offerta in sé, ma anche nella flessibilità e nelle opzioni disponibili.
Dal punto di vista della gestione del capitale, l'attrattiva risiede nell'efficienza della garanzia. L'investitore converte il valore del proprio bilancio in liquidità utilizzabile senza dover immediatamente dismettere l'attività di riserva. In questo senso, il finanziamento garantito da criptovalute è generalmente più simile a un finanziamento garantito che a un debito al consumo non garantito.
Anche per questo motivo, questa strategia non va sottovalutata. Il ricorso al prestito non elimina il rischio di ribasso, ma lo trasferisce semplicemente. Invece di ottenere una dismissione immediata, il debitore accetta il costo del finanziamento e gli obblighi di gestione del rischio in cambio del mantenimento della propria esposizione all'attività.
Perché il detto "compra, prendi in prestito, muori" viene ripetuto nelle strategie di investimento a lungo termine?
Questa espressione ha guadagnato popolarità perché racchiude in una sintesi memorabile un istinto fondamentale nella gestione del capitale. In termini più formali, l'idea è semplice: accumulare un bene raro, evitare spese superflue, soddisfare le esigenze di liquidità tramite prestiti garantiti quando necessario e lasciare che la posizione sottostante cresca nel tempo.
Questo modello risulta più efficace per gli investitori che ragionano in termini di decenni piuttosto che di trimestri. Per i gestori patrimoniali privati, i fondatori di aziende, i family office e gli investitori a lungo termine, l'obiettivo è in genere un'esposizione prolungata agli asset, non una generazione continua di profitti.
Con la crescita del capitale, la mentalità si sposta da "Quanto posso spendere da questo patrimonio?" a "Come posso gestire questo patrimonio senza esaurirlo?". Ecco perché questa strategia è spesso al centro delle discussioni sulla successione patrimoniale intergenerazionale, la flessibilità di tesoreria e la gestione a lungo termine.
Niente di tutto ciò rende questo approccio universale. Spiega semplicemente perché vendere potrebbe sembrare l'opzione più costosa anche prima che il mercato dimostri se questo istinto sia corretto.
Cosa devono capire i mutuatari prima di utilizzare le criptovalute come garanzia
Prima di contrarre un prestito garantito da criptovalute, è fondamentale valutare attentamente non solo i tassi di interesse allettanti o le promesse di un finanziamento rapido, ma anche i termini della garanzia, il rapporto prestito/valore (LTV), i meccanismi di liquidazione, la custodia, il modello di riserva, la struttura legale e i tempi di risposta operativa.
Questo perché il prestito garantito da criptovalute non è un prodotto passivo e conveniente, bensì una posizione di rischio gestita attivamente. Il mutuatario impegna un asset volatile e si affida alla piattaforma e alla propria disciplina personale per mantenere l'integrità della propria posizione finanziaria.
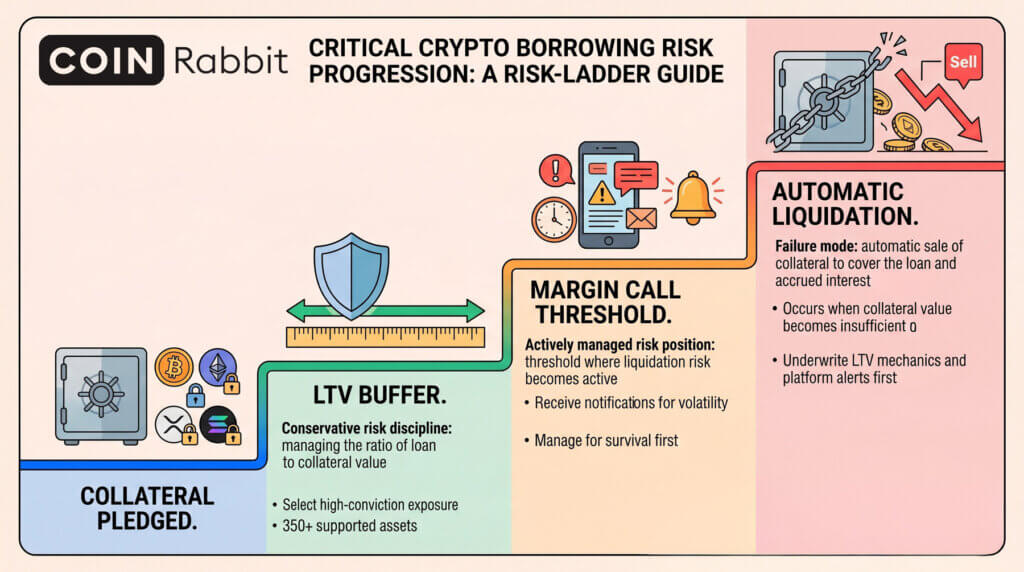
Su CoinRabbit , come generalmente accade per questa categoria di prodotti, il rapporto prestito/valore (LTV) si riferisce al rapporto tra l'importo del prestito e il valore della garanzia. La richiesta di margine è la soglia oltre la quale scatta la liquidazione. La liquidazione consiste nella vendita automatica della garanzia per coprire il prestito e gli interessi maturati quando il valore della garanzia diventa insufficiente. Questi meccanismi non sono semplici note a piè di pagina; sono fondamentali per la struttura del prodotto.
Valuta gli scenari di fallimento prima di lasciarti attrarre dai vantaggi
La questione cruciale non è se la piattaforma sia in grado di fornire finanziamenti rapidamente, ma cosa accade quando la volatilità aumenta. I mutuatari devono sapere come funzionano gli avvisi, con quale rapidità è possibile aumentare le garanzie, se le garanzie possono essere riutilizzate, chi ne controlla la custodia e quali diritti legali si applicano in caso di peggioramento della situazione finanziaria.
In questa categoria, la disciplina più importante è il mantenimento di un fondo di riserva. Un rapporto LTV più elevato può aumentare la liquidità immediata, ma riduce anche il tempo disponibile per agire se i prezzi si muovono in senso contrario al valore del titolo. I mutuatari seri gestiscono il rischio privilegiando la sopravvivenza e, in secondo luogo, l'efficienza.
Modello di servizio
Le società di prestito gestite come CoinRabbit sono un attore chiave nel mercato dei prestiti in criptovalute.
A livello di categoria, i prestatori centralizzati attraggono mutuatari che apprezzano il servizio, la velocità e un supporto operativo chiaro, nonché l'accesso al credito garantito. Sebbene la DeFi offra trasparenza ed esecuzione decentralizzata, richiede al cliente di gestire in tempo reale le operazioni del portafoglio, le interazioni on-chain, la logica di liquidazione e i controlli di rischio autoregolamentati. Alcuni mutuatari preferiscono questo approccio, mentre altri prediligono un modello di servizio gestito.
Questo è il contesto in cui opera CoinRabbit. Il modello più efficace non è "ecco un posto dove ottenere un prestito", bensì "ecco un esempio di un istituto di credito gestito e orientato ai servizi, che opera nel settore della liquidità garantita da criptovalute".
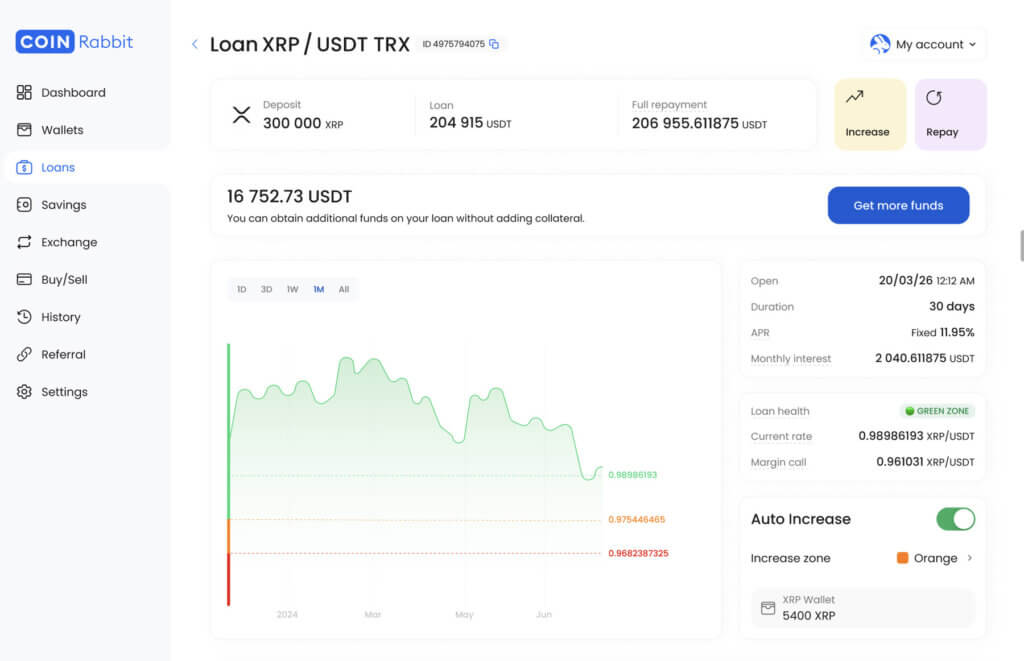
Questo posizionamento è evidente nel linguaggio stesso dell'azienda. CoinRabbit si descrive come una piattaforma di gestione di asset in criptovalute, affermando di offrire un servizio di custodia sicura dal 2020. Promuove un Programma Privato per clienti con un capitale superiore a 500,000 dollari, ponendo l'accento su asset interamente detenuti, nessun riutilizzo delle garanzie, cold storage multi-firma e assistenza clienti 24 ore su 24, 7 giorni su 7. La pagina dedicata ai prestiti presenta il prodotto come un accesso alla liquidità senza la necessità di vendere asset, affermando che il finanziamento può essere completato in circa 10 minuti e che i mutuatari possono utilizzare oltre 350 asset garantiti come garanzia.
Modello di riserva al 100% | Pagina iniziale di CoinRabbit | Riutilizzo della custodia zero | Pagina dei prestiti di CoinRabbit | Cold wallet con accesso multi-firma | Modalità custodia | Pagina iniziale di CoinRabbit | Programma privato per utenti con oltre 500,000 dollari di capitale | Pagina iniziale di CoinRabbit | Assistenza umana 24 ore su 24, 7 giorni su 7 | Pagina iniziale di CoinRabbit | Oltre 1.45 miliardi di dollari in asset di prestito | Pagina dei prestiti di CoinRabbit | Velocità di finanziamento di circa 10 minuti | Pagina dei prestiti di CoinRabbit | Oltre 350 asset supportati | Pagina dei prestiti di CoinRabbit
Risposte pratiche
domande comuni
Quando conviene prendere in prestito criptovalute utilizzandole come garanzia piuttosto che venderle?
Questa opzione tende ad essere più sensata quando il proprietario desidera mantenere un'esposizione all'asset, ma ha urgente bisogno di liquidità. In questo caso, vendere e generare liquidità sono due decisioni distinte. Il ricorso al prestito consente di mantenere una posizione a lungo termine e al contempo soddisfare le esigenze di finanziamento a breve termine, a condizione che il debitore accetti il rischio aggiuntivo e l'onere di monitoraggio.
Chi sono le persone che in genere utilizzano questa strategia?
Non si tratta solo di grandi investitori; la logica in genere diventa più chiara man mano che aumentano le dimensioni della posizione, la sua concentrazione e la sensibilità fiscale. I detentori di asset a lungo termine, i fondatori, i gestori, gli individui con un patrimonio elevato e gli allocatori focalizzati sulla tesoreria spesso ragionano in questo modo perché gestiscono il capitale, non solo inseguono flussi di cassa a breve termine.
Il ricorso al prestito protegge davvero da potenziali aumenti dei prezzi?
Dal punto di vista economico, questo è il principale vantaggio. Il mutuatario ottiene liquidità mantenendo l'esposizione all'attività sottostante anziché venderla interamente. Tuttavia, tale esposizione si mantiene solo se la posizione rimane intatta e si evita la liquidazione.
Si tratta principalmente di una strategia fiscale?
Si tratta, nella sua accezione più appropriata, di una strategia per la gestione della liquidità e del capitale. Il trattamento fiscale è uno dei motivi per cui alcuni detentori preferiscono non vendere attività che si sono apprezzate, ma la decisione fondamentale riguarda il mantenimento dell'esposizione e l'evitare cessioni non necessarie. Le effettive conseguenze fiscali dipendono dalla giurisdizione, dalle circostanze specifiche e da ciò che accade intorno al prestito.
Quali sono i principali rischi da valutare prima di richiedere un prestito?
I principali rischi includono la volatilità delle garanzie, la variazione del rapporto prestito/valore (LTV), i meccanismi di liquidazione, il rischio di controparte, la custodia e la struttura legale. I mutuatari dovrebbero inoltre comprendere se la piattaforma riutilizza le garanzie, con quale rapidità notifica agli utenti l'aumento dei rischi e quale supporto è disponibile durante le rapide oscillazioni del mercato.
Quanto è prudente il mutuatario nel valutare il rapporto prestito/valore (LTV)?
In generale, strutture più conservative offrono maggiore margine di manovra rispetto alla massima capacità di indebitamento consentita. Un rapporto prestito/valore (LTV) più elevato può migliorare la liquidità immediata, ma riduce il margine di errore in mercati volatili. I mutuatari interessati alla conservazione del capitale in genere privilegiano la flessibilità rispetto all'efficienza.
Si tratta di una strategia del tipo "imposta e dimentica"?
No. I prestiti garantiti da criptovalute funzionano al meglio se monitorati attivamente. Anche i mutuatari più solidi possono incorrere in problemi se considerano una posizione di garanzia volatile come una gestione passiva della liquidità.
Cosa distingue un accordo di prestito ben strutturato da uno fragile?
Una configurazione ben strutturata combina un chiaro caso d'uso di liquidità con un dimensionamento prudente, margini di garanzia adeguati e una piattaforma in grado di spiegare i processi di custodia, riserva e liquidazione, nonché di fornire supporto ai mutuatari. La scelta della piattaforma non è una decisione secondaria in questa categoria; è parte integrante del rischio stesso.

I commenti sono chiusi.