
Le cose più importanti che devi sapere
- Definisci un obiettivo finanziario chiaro e suddividilo in piccole azioni regolari, come ad esempio un bonifico automatico settimanale su un conto di risparmio, per sviluppare l'autodisciplina.
- Prima di acquistare, distingui tra bisogni e desideri e adotta la strategia "riduci, riutilizza, ricicla" per ottenere ciò che vuoi in modo intelligente.
- Resisti alla tentazione delle spese impulsive con l'autodisciplina. Abitudini costanti e un piano chiaro sono più importanti dell'ammontare del reddito per raggiungere l'indipendenza finanziaria.
Se desiderate una maggiore disciplina finanziaria, probabilmente il vostro obiettivo è quello di frenare le spese sconsiderate, risparmiare denaro o semplicemente raggiungere la stabilità finanziaria.
Sviluppare l'autodisciplina nelle proprie decisioni finanziarie e sfruttare al meglio i prodotti di finanza personale è fondamentale per costruire un patrimonio duraturo.
Perché l'autodisciplina è la chiave per diventare un buon risparmiatore?
Essere un buon risparmiatore richiede autodisciplina. Il mondo è pieno di tentazioni e prodotti allettanti che ti invogliano ad acquistare. Sei bombardato da una quantità senza precedenti di pubblicità e le aziende di marketing conoscono a fondo la psicologia umana e sanno come persuaderti a spendere i tuoi soldi.
Pertanto, ci vuole molta autodisciplina per resistere a queste tattiche e rimanere concentrati sul raggiungimento dei propri obiettivi. Bisogna avere un obiettivo chiaro e comprendere che raggiungerlo ha un valore inestimabile, superiore a qualsiasi altra cosa si possa acquistare.
Ci vuole molta autodisciplina per superare la tentazione di rimandare la gratificazione immediata della spesa e concentrarsi invece sul risparmio.
Passaggi per sviluppare l'autodisciplina
Passaggio 1: Definisci un obiettivo, quindi scomponilo in azioni che si ripetono regolarmente.
Cosa desideri ottenere esattamente? Potrebbe trattarsi di costituire un fondo di emergenza completo, iniziare a investire , uscire dai debiti o persino raggiungere l'indipendenza finanziaria, o qualsiasi altra cosa nel mezzo.
Annota con precisione il tuo obiettivo e la data entro cui desideri raggiungerlo. Ad esempio, potresti voler estinguere il debito della tua carta di credito entro un anno.
Suddividi quindi le azioni che devi compiere regolarmente. Mantieni queste azioni il più possibile piccole e costanti. Una piccola azione quotidiana è meglio di una più grande azione mensile.
Ad esempio, se hai un debito di 10,000 dollari sulla tua carta di credito, dovresti pagare 833.33 dollari al mese. È possibile? Se il tuo budget lo permette, ottimo. Altrimenti, dovrai capire esattamente come coprire la differenza.
Se la tua rata mensile regolare è di 150 dollari e puoi risparmiare altri 200 dollari al mese dal tuo budget , significa che dovrai risparmiare altri 484 dollari al mese. Se hai tempo per portare a spasso i cani dopo il lavoro, potresti decidere di assumere un cliente che porti a spasso il cane diverse volte a settimana. A 25 dollari a passeggiata, dovresti portare a spasso il cane 20 volte al mese per raggiungere la cifra di 484 dollari necessaria. Se assumi un cliente che deve portare a spasso il cane tutti i giorni dopo il lavoro, riceverai l'intero importo.
Ora hai un obiettivo e un piano d'azione per raggiungerlo.
Di seguito sono riportati alcuni esempi di obiettivi a breve, medio e lungo termine, ma sentitevi liberi di colmare gli spazi vuoti con i vostri obiettivi finanziari personali.
obiettivi a breve termine
- Ogni mese, accantona una somma per il tuo fondo di emergenza. Per saperne di più su quanto dovresti risparmiare, leggi il nostro articolo: Risparmi mensili: quanto dovresti risparmiare se hai meno di 30 anni?
- Uscire a cena con gli amici due volte al mese
- Piccoli progetti domestici (come coltivare un piccolo giardino in casa, dipingere una stanza, ecc.)
obiettivi a medio termine
- Risparmiare per un viaggio di un fine settimana
- Paga in contanti la tua prossima auto
- Salda il tuo debito sulla carta di credito
obiettivi a lungo termine
- Prima rata per una casa
- Rimborsare i prestiti studenteschi
- Destinare denaro alla pensione
Passaggio 2: monitora i tuoi progressi
Avrai bisogno di un modo per visualizzare e monitorare i tuoi progressi. Molte persone trovano questo metodo estremamente motivante. Per la disciplina finanziaria, la pianificazione del budget è spesso un passo cruciale. Puoi fare riferimento alla regola 50/30/20 come guida per un metodo di budgeting semplice ed efficace.
Riprendendo l'esempio del pagamento dell'auto, potresti creare un termometro e colorare una sezione ogni volta che effettui un pagamento, rappresentando l'importo versato (o il saldo residuo del prestito). In alternativa, potresti ricoprire un foglio di carta con delle stelle (o qualsiasi altra cosa) e colorare una stella ogni volta che invii un pagamento, dove ogni stella rappresenta un singolo pagamento o una somma di denaro specifica.
Appendi il tuo tracker al frigorifero in modo da poterlo vedere ogni giorno e ricordarti del tuo obiettivo. Festeggia ogni volta che riesci a riempire una parte del tracker.
Puoi anche passare al monitoraggio digitale dei tuoi obiettivi. App come Empower (precedentemente Personal Capital) offrono molti servizi diversi per investire e monitorare la tua salute finanziaria. In questo caso, però, mi riferisco agli strumenti gratuiti che offrono per tenere traccia del tuo patrimonio netto e del tuo portafoglio.
È possibile creare un account con loro senza aprire un conto di investimento. I loro strumenti di gestione e pianificazione patrimoniale potrebbero interessarvi e aiutarvi a valutare la vostra situazione attuale.
È possibile collegare tutti i propri conti finanziari all'interno dello strumento. Questi includono i seguenti:
- Conto corrente
- conto(i) di risparmio
- Conto/i di investimento
- Conto/i di prestito studentesco
- Conto per prestito auto
- Conto mutuo
- carta/e di credito
- Conto/i per debiti medici
A volte, può essere piuttosto spaventoso vedere il proprio patrimonio netto effettivo rispetto a quello a cui si aspira.
Ma uso questo come motivazione per lavorare di più ogni mese e aumentare il mio patrimonio netto. Perché più velocemente riesco ad aumentare il mio patrimonio netto, più velocemente potrò raggiungere i miei obiettivi a lungo termine.
Fase 3: Costruisci la tua rete di supporto
Cerca persone nella tua vita che perseguono obiettivi finanziari simili ai tuoi. Questo ti aiuterà a sviluppare l'autodisciplina, poiché troverai una comunità che incarna i nuovi comportamenti che desideri adottare.
Incontrandovi regolarmente con altre persone che stanno cercando di estinguere i propri debiti, svilupperete una maggiore disciplina per seguire lo stesso percorso. Avrete qualcuno con cui condividere i vostri successi e un amico che potrà aiutarvi nei momenti di difficoltà.
Al contrario, immagina che i tuoi amici ti incoraggino regolarmente a spendere troppo. Anche solo uscire a cena o a bere qualcosa con gli amici può costare 100 dollari o più in alcuni casi. Ciò che sembrava del tutto innocuo ora ha mandato a monte il tuo obiettivo.
Questo non significa che dobbiate sostituire tutta la vostra cerchia di amici, tutt'altro. Ma spetterà a voi stabilire un budget per il divertimento e lo svago e poi rispettarlo.
Ad esempio, invece di bere due o tre drink, bevine solo uno. Vai a pranzo fuori invece che a cena, oppure guarda un film al mattino presto invece che a teatro la sera.
Tutte queste opzioni ti danno la libertà di trascorrere del tempo con i tuoi amici e goderti la vita, senza spendere una fortuna. E se rispetti il tuo budget, il tuo futuro ti ringrazierà per la tua disciplina.
Consigli per raggiungere i tuoi obiettivi finanziari
Distingui i tuoi bisogni dai tuoi desideri
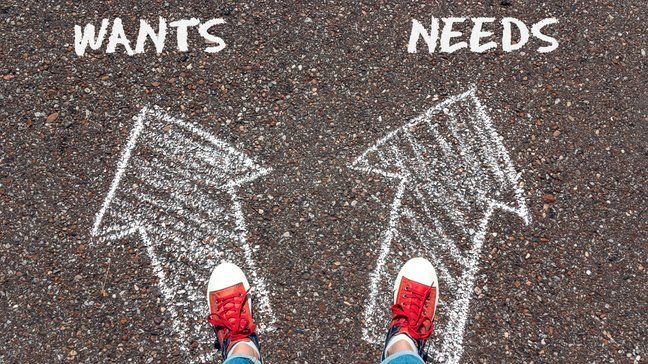
Definire i propri obiettivi finanziari e creare un piano per monitorarli sono i primi passi. Ma rimanere sulla giusta strada può diventare difficile quando le circostanze della vita si intromettono. È qui che entra in gioco la distinzione tra bisogni e desideri. Ci sono cose che tutti desideriamo, ma sono proprio queste cose che possono farci deragliare così rapidamente da lasciarci completamente spiazzati.
Pertanto, valutare se un prodotto o un servizio sia una necessità o un desiderio può aiutarti ad essere più disciplinato finanziariamente. Ricorda sempre di riflettere attentamente su qualsiasi acquisto prima di prendere una decisione. Se si tratta di una necessità, procedi pure. Ma se l'oggetto è in realtà qualcosa che desideri, di solito è meglio aspettare un po' per essere sicuri di volerlo ancora così tanto.
Riduci, riutilizza, ricicla
Quando si tratta di acquistare beni di lusso o oggetti che desideri, esistono diverse opzioni che possono farti risparmiare molto denaro. Se c'è un articolo che vorresti comprare ma che semplicemente non rientra nel tuo budget, quali altre soluzioni puoi adottare per raggiungere lo stesso obiettivo?
Una strategia basata su "riduci, riutilizza, ricicla" potrebbe essere l'opzione migliore in questo caso. Se hai oggetti in casa di cui puoi liberarti (e magari ricavarne anche qualcosa), questo è un modo per ottenere ciò che desideri. Vendi i tuoi vecchi oggetti e usa il ricavato per acquistare ciò che vuoi. Ricorda che questi metodi rientrano in un approccio semplice ed efficace alla gestione del budget.
Oppure, se puoi riutilizzare un oggetto che hai già in casa e combinarlo con qualcos'altro per creare un pezzo simile, perché no? A volte, basta una mano di vernice fresca a un tavolo o a una sedia per farli sembrare nuovi di zecca. Quindi, dai sfogo alla tua creatività e pensa fuori dagli schemi con gli oggetti che già possiedi.
Se tutto il resto fallisce, prova a riciclare i tuoi vecchi oggetti. Potresti non ricavarne denaro, ma potresti potenzialmente avere diritto a una detrazione fiscale. Inoltre, ti aiuterà a liberare spazio, dando alla stanza un aspetto completamente nuovo. A volte, è tutto ciò di cui si ha bisogno.
Rendilo automatico
A prescindere dal tuo obiettivo finanziario, probabilmente puoi automatizzarne almeno una parte.
Se vuoi risparmiare ancora di più, programma bonifici automatici dal tuo conto corrente al tuo conto di risparmio. Questo è in linea con le raccomandazioni di risparmio mensile per chi ha meno di 30 anni. E se vuoi effettuare un certo importo di pagamenti di debiti ogni mese, imposta i pagamenti automatici sui tuoi conti.
Impostare queste transazioni in modo che avvengano automaticamente elimina la necessità di effettuare manualmente un pagamento extra o di accantonare una somma aggiuntiva. È sempre possibile annullare o modificare il pagamento automatico se non ci si può permettere di effettuarlo in un determinato mese, ma impostandolo come predefinito si garantirà che venga effettuato nella maggior parte dei casi.
Certo, non mettetevi in una situazione in cui il fallimento è inevitabile. Impostare un pagamento automatico senza un piano per assicurarsi di avere i fondi necessari farà più male che bene. Elaborate un piano fattibile e un obiettivo realistico, poi impostate il sistema in modo che funzioni senza alcuno sforzo aggiuntivo da parte vostra.
Investi il tuo fondo di emergenza in un conto di risparmio ad alto rendimento.
Se stai creando un fondo di emergenza, o se hai già un conto di risparmio consistente, è importante assicurarsi di ottenere il massimo interesse possibile. Questo ti aiuterà a far crescere i tuoi risparmi, poiché guadagnerai rendimenti extra ogni mese.
I tassi di interesse sui conti di risparmio ad alto rendimento sono più alti che negli ultimi anni, e la differenza tra i conti online e quelli offerti dalle banche tradizionali è significativa. Pertanto, anche se questi tassi potrebbero non essere paragonabili al rendimento medio di un investimento, è sempre positivo guadagnare degli interessi sui propri risparmi.
A mio parere, il conto di risparmio Platinum di CIT Bank è uno dei migliori conti di risparmio ad alto rendimento che abbiamo trovato. Offre uno dei tassi di interesse più elevati disponibili, senza commissioni di apertura o gestione, quindi conservi tutto ciò che guadagni. L'app mobile di CIT Bank rende incredibilmente facile depositare assegni o effettuare versamenti gratuiti tramite telefono.
» Altro: Confronto tra i migliori conti di risparmio
domande comuni
Quali sono i due motivi principali per cui gli americani non risparmiano di più per la pensione?
Spesso mancano di un piano di risparmio chiaro e dettagliato, e le tentazioni della spesa quotidiana tendono a prevalere sugli obiettivi a lungo termine.
Quali sono alcune delle conseguenze a lungo termine del non imparare a risparmiare fin da piccoli?
Perdi anni di crescita composta, diventi più propenso a ricorrere al debito in caso di emergenza e potresti dover risparmiare molto di più in seguito per recuperare ciò che hai perso.
Quanto tempo ci vuole per sviluppare l'autodisciplina in materia finanziaria?
Spesso, piccoli risultati positivi si manifestano entro pochi mesi, ma le abitudini di solito diventano automatiche dopo sei mesi o un anno di impegno costante.
Ho bisogno di un reddito elevato per diventare un bravo risparmiatore?
No. Abitudini costanti e un piano chiaro sono più importanti di quanto si guadagna.
Qual è il primo passo più semplice per iniziare ad avere una maggiore disciplina finanziaria?
Definisci un obiettivo specifico e automatizza una piccola azione regolare per raggiungerlo, come ad esempio un bonifico settimanale su un conto di risparmio.
» Leggi anche: Risparmi mensili: quanto dovresti risparmiare se hai meno di trent'anni?
riepilogo
Spesso il denaro ci sfugge di mano con troppa facilità. Per questo è fondamentale essere consapevoli della propria situazione finanziaria attuale e dei propri obiettivi futuri. Che si tratti di evitare debiti, aumentare i risparmi o investire per il futuro, sviluppare una disciplina finanziaria è cruciale per raggiungere tali traguardi.
Fotografie: Sasun Bughdaryan: Unsplash







