
Oggi parleremo di azioni che distribuiscono dividendi nel settore dei beni di consumo di prima necessità. Se ci stiamo dirigendo verso un rallentamento economico, dovremmo essere prudenti riguardo ai dividendi. Quando l'economia rallenta , la spesa discrezionale viene spesso rimandata, ma gli acquisti di beni essenziali continuano.
Oggi parleremo di cinque titoli azionari che pagano dividendi che vanno dal 4.2% al 10.7%. Questi prodotti “indispensabili” possono conferire ai nostri portafogli di investimento importanti proprietà di resistenza alla recessione.
I titoli delle materie prime hanno registrato performance costanti da inizio anno, il che è considerato un grande risultato In questo mercato. Quest'anno il suo movimento laterale ha superato quello dell'indice S&P 500 sovracapitalizzato:
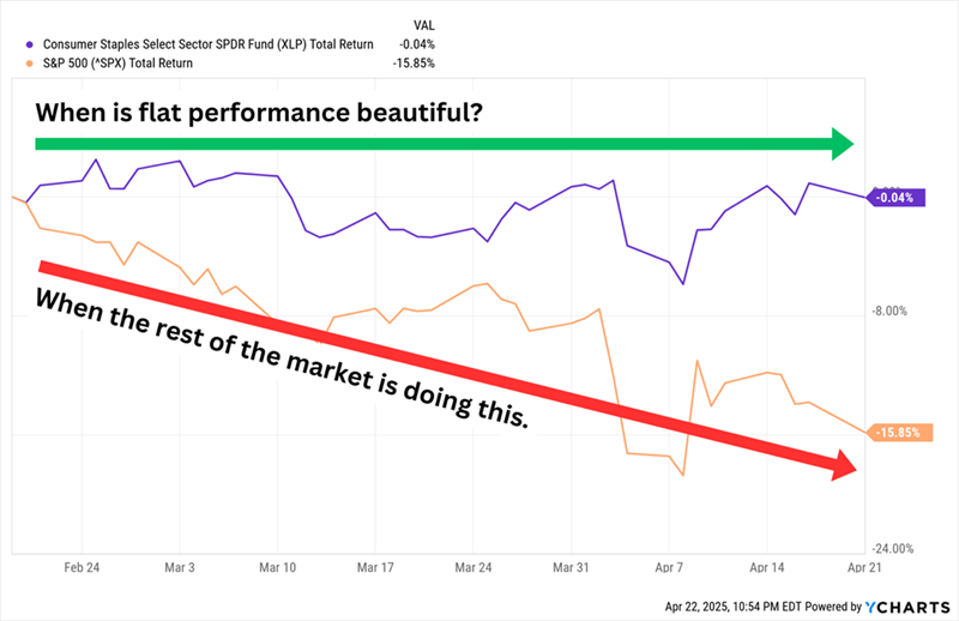 I titoli azionari dei beni di consumo di base tendono ad avere operazioni più stabili, il che determina una performance azionaria più stabile nei mercati turbolenti. Presenta inoltre utili prevedibili che le consentono di pagare dividendi migliori della media.
Tuttavia, esistono delle eccezioni. Aziende di primaria importanza e sempre molto popolari come Costco (COST) e Walmart (WMT) offrono rendimenti inferiori all'1%. Questo riduce anche i rendimenti dei fondi focalizzati sulle materie prime.
Azioni del tabacco che pagano dividendi
I fumatori continueranno a fumare, ed è per questo che queste due aziende produttrici di tabacco hanno registrato guadagni a due cifre (rispetto a un calo del mercato del 15%) dal 19 febbraio:
Altria (NYSE: MO, 6.9%) è nota soprattutto per la sua divisione Philip Morris USA, che produce le sigarette Marlboro ed è di gran lunga la principale fonte di reddito dell'azienda. Tuttavia, la società si sta concentrando sempre più sui suoi prodotti senza fumo, che includono i tabacchi senza fumo Copenhagen e Skoal, le bustine di nicotina orale On!, i prodotti per vaporizzazione elettronica NJOY e, attraverso una joint venture con JT Group chiamata Horizon Innovations, i prodotti a tabacco riscaldato.
Da anni Altria sta affrontando un calo del volume delle vendite di sigarette e ha subito alcuni danni autoinflitti, come la sfortunata partecipazione in Juul Labs. Tuttavia, gli elevati prezzi delle sigarette e la crescita dei prodotti senza fumo hanno contribuito a mantenere elevati gli utili e i dividendi; si prevede che entrambi continueranno a crescere (lentamente) nel 2025.
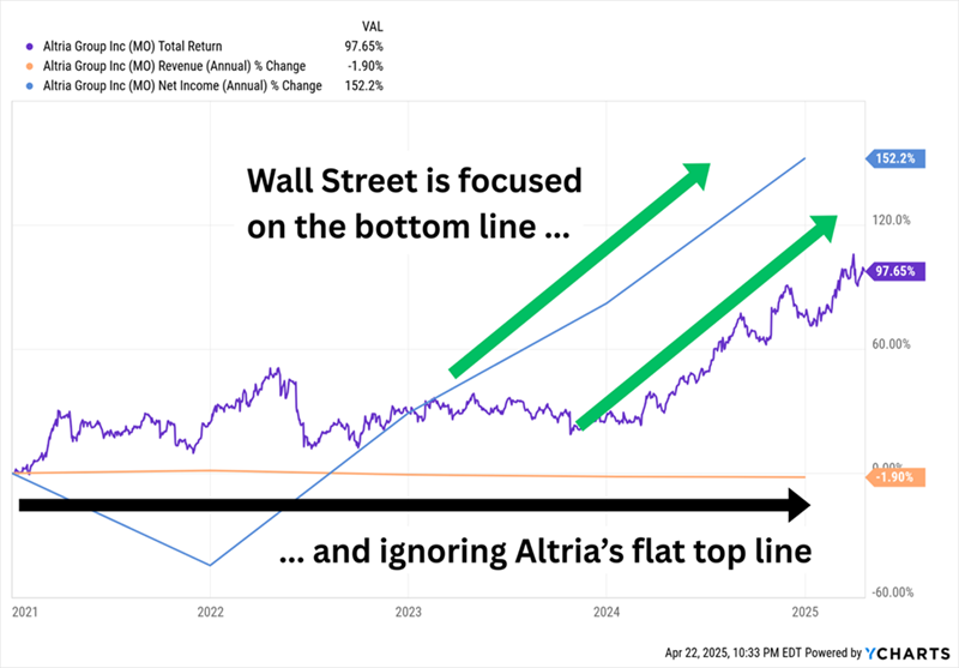
Da quando il mercato ha iniziato a scendere a febbraio, gli investitori hanno iniziato ad acquistare azioni MO per assicurarsi parte di quella stabilità. Tuttavia, le azioni Altria sono diventate costose: sì, il rapporto P/E previsto di 11 non fa gridare al "ipercomprato", ma è notevolmente più alto della valutazione di 8-9 volte che ha solitamente avuto negli ultimi anni. *Nota degli esperti: il multiplo degli utili previsti indica la valutazione di un titolo in relazione ai suoi utili futuri previsti ed è una misura diffusa della valutazione delle azioni.*
British American Tobacco (NYSE: BTI, rendimento 7.5%) possiede diversi marchi di sigarette molto noti, tra cui Camel, American Spirit e Newport. Si occupa anche di prodotti del tabacco senza fumo, come Grizzly, il tabacco riscaldato Glo, le bustine di nicotina VELO e le sigarette elettroniche Vuse. Alla fine del 2023, BTI ha annunciato una significativa svalutazione non monetaria, che diventerà ufficiale pochi mesi dopo, pari a 34.5 miliardi di dollari, dei suoi marchi di sigarette statunitensi. Il titolo ha toccato il minimo alla fine del 2024 e da allora si è ripreso, registrando guadagni di quasi il 10% dal picco di mercato di febbraio.
Nonostante il taglio, i ricavi e gli utili di BTI sono rimasti generalmente stabili, se non addirittura in miglioramento, per anni. Tuttavia, l'azienda non prevede una crescita sostenuta almeno fino al 2026, quando il management ritiene di poter contare su un maggiore supporto da parte del suo portafoglio di prodotti senza fumo. Fortunatamente, l'azienda sta ancora trovando le risorse necessarie per migliorare il dividendo, cosa che ha fatto in 26 degli ultimi 27 anni. Un rendimento superiore al 7% è eccellente. Il rapporto prezzo/utili previsto di 9 non è altrettanto positivo se si considera che si colloca nella fascia alta del suo intervallo pluriennale.
Attenzione: non incoraggiamo né raccomandiamo di investire in azioni che arrecano danno, direttamente o indirettamente, alle persone. Le informazioni fornite hanno scopo puramente informativo e sono intese ad aiutare gli investitori a individuare potenziali opportunità e a sfruttarle al meglio.
Azioni con dividendi nel settore alimentare
Passiamo ora alle aziende più tradizionali nel settore dei beni di consumo di base, ma non ai nomi più noti. I titoli azionari più importanti di questo settore tendono ad essere affollati di investitori, il che ne limita i rendimenti. Preferisco invece i titoli azionari che operano lontano dai riflettori ma che offrono livelli di reddito da buoni a eccellenti. *Le piccole e medie imprese offrono spesso interessanti opportunità di crescita e di dividendi grazie alle loro valutazioni relativamente basse.*
SpartanNash (SPTN, rendimento del 4.2%) è un'azienda di cui abbiamo già parlato come di un "supermercato con servizi aggiuntivi". L'azienda gestisce quasi 200 supermercati in 10 stati con diversi marchi, tra cui Family Fresh Market, Metcalfe's Market e Supermercado Nuestra Familia. Tuttavia, il suo altro segmento, ben più importante, è quello della distribuzione all'ingrosso, che serve circa 2,300 negozi di alimentari indipendenti in tutti gli Stati Uniti. Da diversi anni, l'azienda sta portando avanti un piano di trasformazione che ha contribuito a rivitalizzare i ricavi e gli utili, ma la performance del titolo non è stata all'altezza.
Come abbiamo osservato nel 2020, "Uno sguardo agli ultimi 10 anni è probabilmente una buona indicazione di come saranno i prossimi 10 anni su larga scala".
SPTN vanta un rendimento elevato di oltre il 4%, superiore a quello della maggior parte degli altri supermercati. Ha aumentato il dividendo per 15 anni consecutivi e distribuisce meno della metà dei suoi utili, quindi il dividendo plus dovrebbe avere un potenziale di rialzo. È difficile dire lo stesso del prezzo delle azioni. Il management ha recentemente espresso interesse nell'espansione della sua presenza nei supermercati e nei minimarket latinoamericani, ma i suoi piani sono ancora in fase iniziale. *L'espansione in nuovi mercati richiede una profonda comprensione delle esigenze e delle preferenze locali.*
BGS Foods (BGS, rendimento del 10.7%) è il nome dietro marchi come Crisco, Cream of Wheat, Ortega e Bear Creek. Il suo rendimento a doppia cifra è in gran parte dovuto al calo del prezzo delle azioni, che negli ultimi anni sono diminuite di oltre il 70% a fronte di un calo dei ricavi e degli utili.
Il rendimento del 10% dal picco del mercato è un piccolo miracolo se si considerano i problemi operativi in corso. Alla fine di febbraio, B&G ha annunciato di aver registrato un addebito di 320 milioni di dollari relativo a “beni immateriali del marchio” sui suoi marchi Green Giant, Victoria, Static Guard e McCann’s. Anche BGS ha mantenuto il dividendo a 19 centesimi per azione, ma resta da vedere per quanto tempo B&G potrà continuare a farlo. I dividendi annuali ammontano a 78 centesimi per azione. Gli esperti prevedono utili rettificati di 68 centesimi quest'anno e di 73 centesimi nel 2026. Qualcosa deve pur succedere. *Un rendimento insolitamente elevato spesso indica la presenza di problemi latenti nell'azienda.*
FEMSA (FMX, rendimento 7.0%) – l'acronimo di Fomento Económico Mexicano, SAB de CV – non è un nome conosciuto da tutti, ma è decisamente interessante. FEMSA gestisce un'enorme catena di piccoli negozi al dettaglio, chiamata Oxxo, in Messico, Colombia, Perù, Cile e Brasile. Utilizza lo stesso marchio per le sue stazioni di servizio in Messico. Gestisce inoltre farmacie con diversi nomi in Messico, Cile, Colombia ed Ecuador. E possiede quasi la metà di Coca-Cola FEMSA (KOF) , il più grande imbottigliatore di Coca-Cola (KO) al mondo per volume.
Quindi, FEMSA non è automaticamente un'ottima copertura difensiva se la nostra preoccupazione è l'economia statunitense . Dobbiamo tenere d'occhio il Messico per determinare il vero valore di FMX. Ma ci sono molti aspetti positivi. Ha una posizione dominante in America Latina. La crescita dei ricavi e degli utili non è stata perfetta, ma è migliore di quella di molti altri titoli principali. Si prevede che gli utili cresceranno del 26% quest'anno e di un ulteriore 12% nel 2026. Il dividendo stesso è generoso: FEMSA è diventata sempre più aggressiva nel rimpatrio di capitali e prevede di distribuire quattro dividendi trimestrali regolari più quattro dividendi "eccezionali", per un rendimento di circa il 7%. *La diversificazione geografica è un enorme vantaggio, soprattutto in periodi di incertezza economica.*
Tuttavia, nonostante FMX sia stata estremamente produttiva, è stata anche più volatile della media delle azioni delle materie prime ed è anche costosa, con un valore pari a 20 volte le stime sugli utili.







