I mercati hanno avuto una settimana positiva, con i principali indici in rialzo di circa il +3% nonostante il rallentamento dell'economia e i risultati trimestrali aziendali non proprio brillanti. Venerdì 2 maggio, l'indice S&P 500 aveva registrato la sua più lunga serie di rialzi (nove sedute consecutive) da novembre 2004, sostenuto da un solido rapporto sull'occupazione e dalle voci di un allentamento delle tensioni commerciali tra Stati Uniti e Cina. Tuttavia , tutti i principali indici rimangono in territorio negativo da inizio anno.
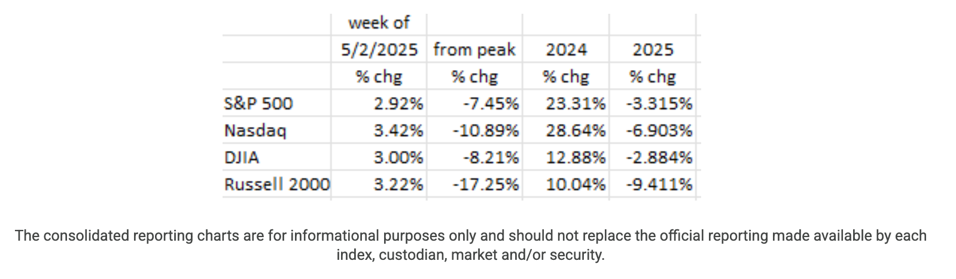
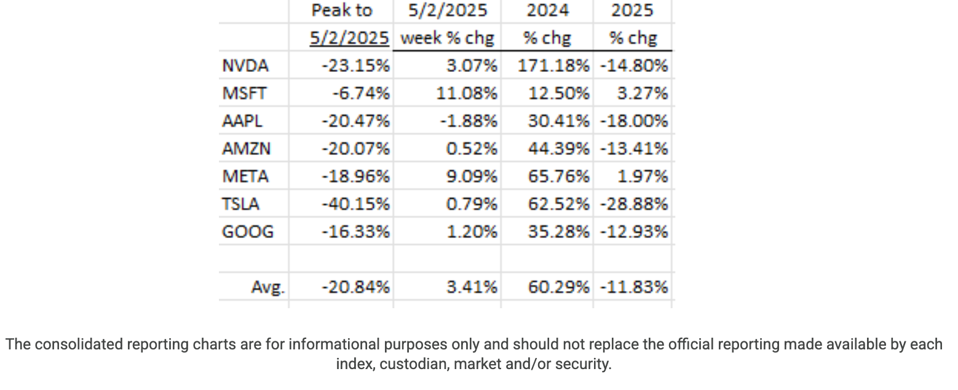
Sei dei "Magnifici Sette" titoli azionari hanno registrato un rialzo durante la settimana, guidati da Microsoft (MSFT) con un guadagno dell'11% e Meta (META) con un aumento del 9%. Solo Apple (APPL) ha chiuso la settimana in territorio negativo. Dei sette, solo due (MSFT e META) sono in positivo da inizio anno.
Nei nostri precedenti articoli abbiamo documentato la crescente debolezza dell'economia. Pertanto, non ci ha sorpreso che la crescita del PIL per il primo trimestre di quest'anno sia risultata negativa (-0.3%). Sebbene ciò non significhi di per sé che l'economia sia entrata in recessione, indica che tale possibilità non è trascurabile. Inoltre, il rapporto preliminare sul PIL contiene un gran numero di ipotesi che sembrano eccessivamente ottimistiche (ad esempio, una crescita della spesa in conto capitale a un tasso annualizzato del +22.5%). Pertanto, prevediamo che il PIL del primo trimestre verrà rivisto al ribasso.
Inoltre, la debolezza si manifesta ora anche nei rendiconti finanziari delle principali aziende. Ad esempio, nel primo trimestre, McDonald's (MCD) ha visto le vendite ridursi del -3.6% nei suoi punti vendita negli Stati Uniti e del -3.0% nel suo fatturato complessivo a livello mondiale. Anche la Coca-Cola (KO) ha registrato un calo del volume delle vendite del -3% nelle sue attività nordamericane (e del -2% nelle sue attività mondiali complessive). Anche Starbucks ha segnalato un calo del 3% nelle sue vendite totali a livello mondiale. Quando un consumatore rallenta questo tipo di acquisti, è sempre segno che c'è un problema.
Il rapporto sui salari non agricoli ha indicato che i posti di lavoro hanno continuato a crescere (+177) ad aprile, una cifra molto vicina ai +185 di marzo.<sup> 4 </sup> Questi sembrano numeri positivi. Tuttavia, sotto la superficie, la situazione non è del tutto rosea. Challenger, Gray & Christmas ha riportato che gli annunci di licenziamento sono stati superiori del 63% nell'aprile 2025 rispetto all'anno precedente (aprile 2024), che i licenziamenti di aprile sono stati tre volte superiori alla media storica di aprile e che gli unici dati di aprile che mostrano un "aumento" dei licenziamenti si sono verificati nel 2020 (la pandemia), nel 2009 (la Grande Recessione) e nel periodo 2001-2003 (il crollo del settore tecnologico).<sup> 5 </sup><sup>14</sup>
Prospettive future: uno sguardo agli indicatori dei consumatori
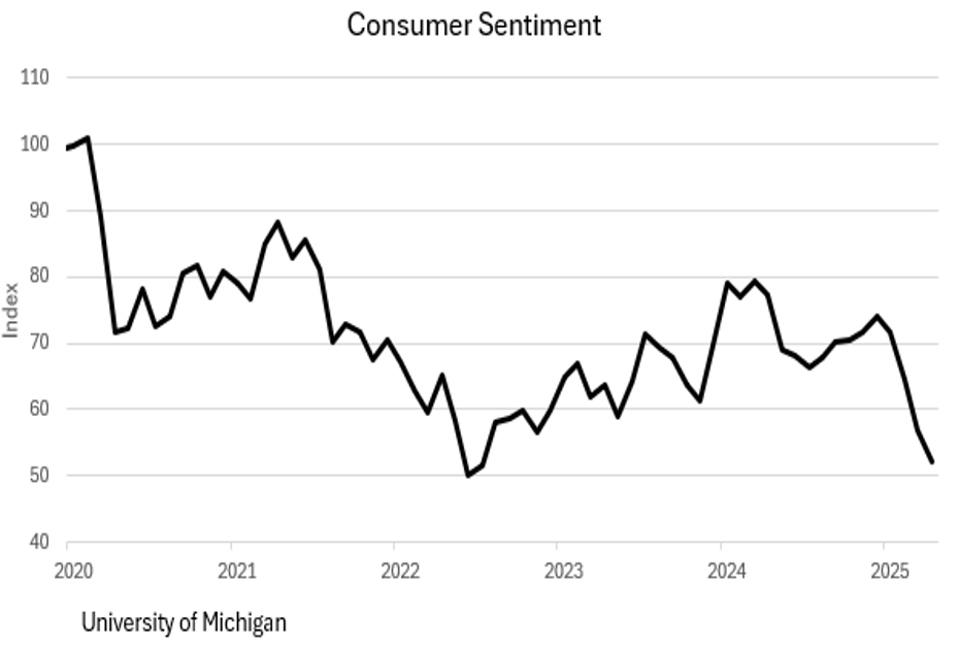
La cosa più preoccupante sono gli indicatori previsionali, considerati indicatori anticipatori. Il primo grafico mostra l'indice di fiducia dei consumatori dell'Università del Michigan . La parte destra del grafico mostra un rapido calo della fiducia, tornando ai livelli osservati durante i primi giorni della pandemia. 6
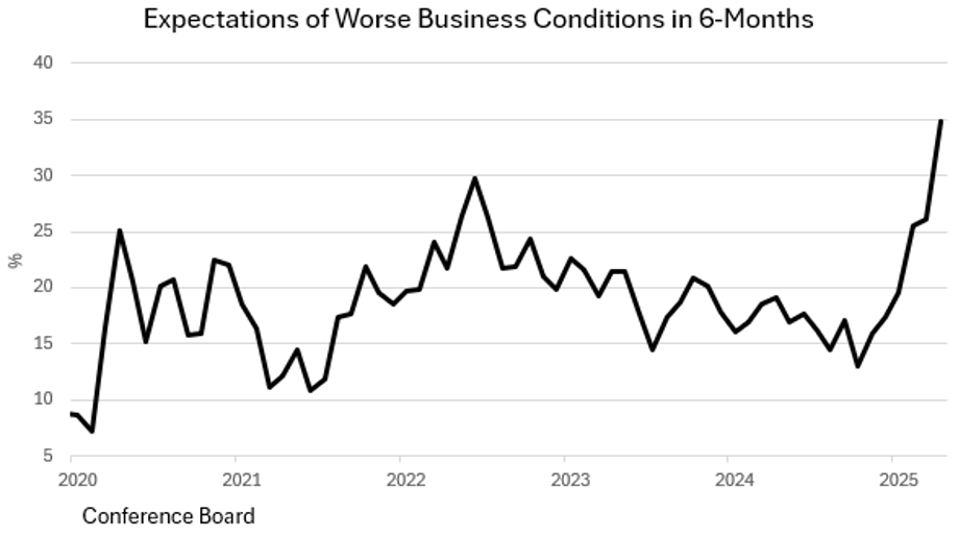
Il grafico seguente, del Conference Board , presenta una previsione a sei mesi sulle condizioni di lavoro, in particolare una previsione di un loro peggioramento. Vale la pena notare che questa previsione è ora peggiore rispetto a quella dei primi giorni della pandemia. Ciò riflette la crescente preoccupazione per una potenziale recessione economica.
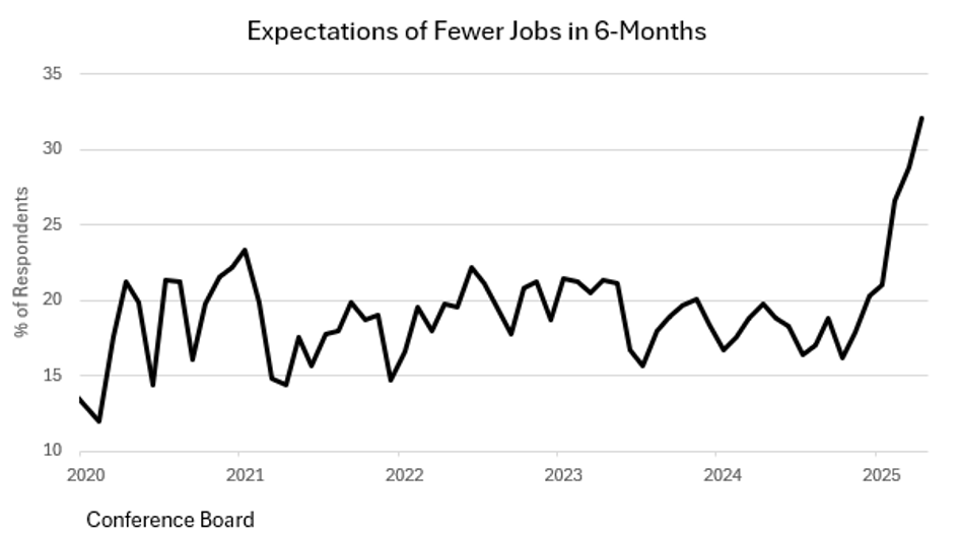
Come accennato in precedenza, i dati sull'occupazione non agricola sono apparsi solidi ad aprile. Tuttavia, l'indagine sulle opportunità di lavoro e il turnover del lavoro (JOLTS) sembra indicare un mercato del lavoro più ristretto in futuro. Le offerte di lavoro sono diminuite di 288 unità a marzo, dopo un calo di 282 unità a febbraio. <sup> 8 </sup> Il grafico seguente suggerisce che i consumatori si aspettano una minore disponibilità di posti di lavoro nel prossimo futuro.<sup> 7</sup>
Da questi grafici emerge chiaramente che i consumatori sono sempre più preoccupati per il futuro economico e, come ci insegna la storia, in questi casi il risparmio aumenta mentre i consumi ristagnano o diminuiscono. Il calo dello 0.3% del PIL nel primo trimestre, unito all'attuale sentiment dei consumatori, suggerisce che anche la crescita del PIL nel secondo trimestre sarà negativa. Anche gli indicatori economici anticipatori del Conference Board continuano a indicare un periodo di debolezza economica nel breve termine. *Questi indicatori sono strumenti preziosi per gli analisti economici per valutare i potenziali rischi.*
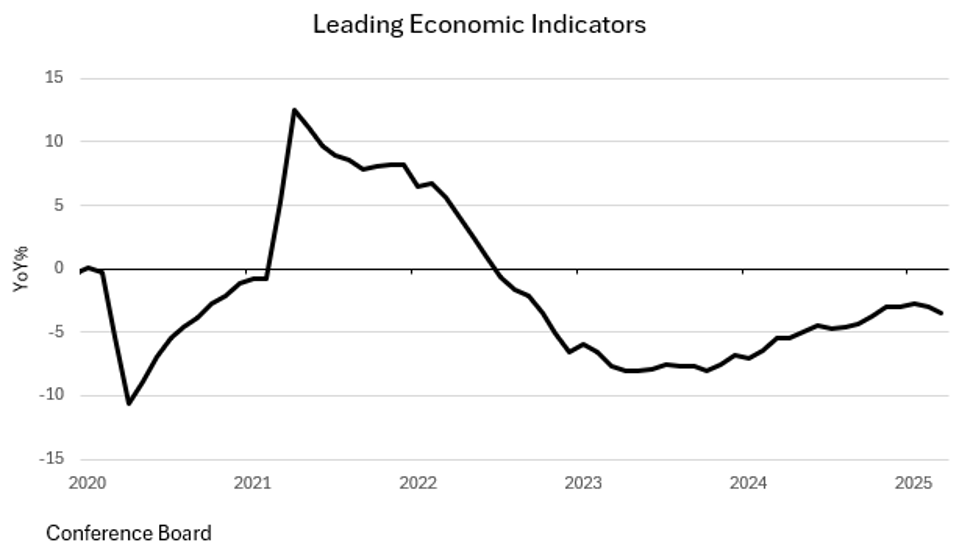
In questa fase, è impossibile valutare l'entità del rallentamento economico. Ma un rallentamento è certamente in arrivo (o è già arrivato). Il monitoraggio degli indicatori dei consumi è fondamentale per comprendere la traiettoria dell'economia.
Inflazione e Federal Reserve
L'indice dei prezzi delle spese per consumi personali (PCE) di base ha registrato un aumento dello 0.0% a marzo (+2.6% su base annua). L'indice "super-core" del presidente della Federal Reserve Powell (servizi esclusi alloggio ed energia) è stato del -0.5% ad aprile e del +0.15% per i servizi (il livello più basso per i servizi da novembre 2011). L'indice dei prezzi al consumo (CPI) è in realtà diminuito leggermente a marzo, la sua prima contrazione da luglio 2011, e il suo tasso di crescita annuale è sceso al 2.41%. Se l'andamento di marzo dovesse continuare per il resto dell'anno, il tasso di inflazione annuale si attesterebbe al 2.00% a maggio (questo mese!) e a un modesto +0.35% entro fine anno. Questo sarebbe un valore molto basso per la Fed, quindi è lecito aspettarsi un significativo allentamento della politica monetaria se questa tendenza dovesse continuare.
La Federal Reserve si riunirà il 6 e 7 maggio. Il presidente Powell ha indicato che la Fed vuole vedere "dati solidi" prima di agire. Ciò significa che i soli indicatori di sentiment di mercato non sono sufficienti a convincere la Fed ad agire , e nemmeno gli indicatori economici anticipatori sembrano sufficienti. Poiché le azioni della Fed impiegano diversi mesi per avere un impatto economico, si potrebbe pensare che sarebbe più saggio per la Fed agire sulla base di questi indicatori anticipatori piuttosto che aspettare che si manifesti un rallentamento economico (deflazione). In questo modo, l'effetto tempestivo di tali azioni sarebbe più vantaggioso per un'economia in fase di rallentamento. A nostro avviso, la Fed dovrebbe continuare a tagliare i tassi di interesse, e prima lo fa, meglio è. Tuttavia, in base alle osservazioni del presidente Powell, saremmo sorpresi se questo fosse l'esito della riunione della Fed di maggio.
La linea di fondo
L'economia è come un treno merci; Ci vuole molto tempo prima che la motivazione iniziale dia i suoi frutti. Una lettura del PIL leggermente negativa nel primo trimestre, abbinata a dati deboli negli indicatori della fiducia dei consumatori, dovrebbe essere un segnale sufficiente per la Federal Reserve a continuare a tagliare i tassi di interesse, poiché lo slancio economico sta chiaramente rallentando. Questo rallentamento richiede strategie economiche efficaci.
Al momento in cui scrivo, la probabilità di un taglio dei tassi di interesse a maggio è estremamente bassa (3.2%). Per la riunione di giugno, le aspettative del mercato sembrano leggermente migliori (36.7%), ma restano comunque basse. 10