

Le cose più importanti che devi sapere
- Chi richiede un prestito in criptovalute dovrebbe dare priorità alla comprensione del destino delle proprie garanzie e se queste verranno riutilizzate dal prestatore, prima di confrontare i tassi di interesse o le condizioni del prestito.
- Il riutilizzo delle garanzie trasforma un semplice rapporto di prestito in una complessa serie di dipendenze, esponendo il mutuatario a rischi di controparte occulti e a potenziali problemi di liquidità che vanno oltre le fluttuazioni di mercato.
- I fallimenti di piattaforme come Celsius e BlockFi hanno dimostrato che la messa in comune o il riutilizzo delle risorse dei clienti può portare a perdite rapide, spingendo le recenti linee guida normative a concentrarsi sulla chiara segregazione e divulgazione delle risorse.
Divulgazione
Le informazioni contenute in questo articolo sono fornite a solo scopo didattico e informativo e non devono essere interpretate come consulenza finanziaria.
Introduzione: Comprendere i rischi del riutilizzo delle garanzie nei prestiti in criptovalute
Nella nostra prima guida, abbiamo spiegato perché un detentore di criptovalute a lungo termine potrebbe prendere in prestito denaro anziché vendere. Questa è la logica di base della strategia "Compra, Prendi in Prestito, Muori": mantenere una posizione a lungo termine, accedere alla liquidità tramite prestiti ed evitare vendite forzate semplicemente perché il capitale è necessario altrove.
Questa guida si concentrerà su un aspetto di tale strategia che molti lettori trascurano. Una volta che la garanzia esce dal portafoglio personale, la questione centrale non è più solo quanto si può prendere in prestito o con quale rapidità arriveranno i fondi. La questione diventa cosa la piattaforma è autorizzata a fare con la garanzia per tutta la durata del prestito.
Questa questione è importante perché la riipotecazione, ovvero il riutilizzo delle garanzie, è stata uno strumento di finanziamento standard nei mercati tradizionali ed è emersa anche nei modelli di prestito in criptovalute. Il Financial Stability Board (FSB) definisce la riipotecazione in senso stretto come "qualsiasi utilizzo delle attività di un cliente da parte di un intermediario finanziario", mentre in senso più ampio la descrive come qualsiasi utilizzo di attività fornite come garanzia da un intermediario o da un soggetto che accetta garanzie. Lo stesso rapporto rileva che queste pratiche possono migliorare la disponibilità di garanzie e ridurre i costi di liquidità, ma creano anche leva finanziaria, interdipendenza e potenziali ritardi quando i clienti tentano di accedere alle proprie attività durante una procedura di insolvenza.
In parole semplici, il rischio inizia quando la garanzia fornita per uno scopo diventa vantaggiosa per il bilancio di un'altra parte. Un mutuatario potrebbe credere di impegnare BTC, ETH o XRP a fronte del suo prestito. In un modello di rifinanziamento ipotecario, lo stesso asset potrebbe essere prestato, impegnato altrove o utilizzato a garanzia del finanziamento in criptovalute del creditore. A questo punto, l'utente non è esposto solo alle fluttuazioni delle criptovalute e alle condizioni del prestito, ma anche a una catena di controparti che non ha scelto.
I fallimenti di Celsius, BlockFi e FTX non sono stati identici, e FTX non era un classico istituto di credito specializzato in criptovalute. Tuttavia, ogni caso ha messo in luce la stessa lezione: quando le risorse dei clienti vengono raggruppate, riutilizzate, mescolate o comunque assorbite all'interno di una più ampia struttura di rischio aziendale, il fallimento di una piattaforma può tradursi in una perdita per il cliente con una rapidità straordinaria.
Reuters ha riferito che Celsius ha utilizzato i depositi dei clienti in modi che questi non comprendevano appieno, che il fallimento di BlockFi era collegato all'esposizione verso FTX e Alameda e che i fondi dei clienti di FTX sono stati utilizzati per coprire le perdite di Alameda Research.
La strategia "Compra, prendi in prestito, muori" dipende dal destino della garanzia.
Molte persone partono dalla domanda sbagliata. Confrontano i tassi di interesse, le condizioni del prestito, la velocità di erogazione e le soglie di liquidazione. Questi aspetti sono importanti, ma vengono in secondo piano. La prima domanda è più semplice: dopo aver depositato la garanzia, questa rimane vincolata alla mia banca o inizia a transitare nel bilancio dell'istituto di credito?
Questa distinzione è ciò che separa i rischi apparenti dai rischi nascosti. Se la garanzia rimane isolata e vincolata, il debitore è comunque esposto alla volatilità del mercato, al costo del finanziamento e alle norme di liquidazione. Se la garanzia viene riutilizzata , il debitore dipende anche dalle controparti del creditore, dalle decisioni di tesoreria e dalla gestione delle crisi. L'asset può apparire come "la mia garanzia personale" sul cruscotto, ma economicamente non è più una sua esclusiva responsabilità.
Ecco perché il principio di non rifinanziamento ipotecario riscuote tanto successo tra gli investitori più esperti . Rappresenta una promessa più chiara in merito ai limiti del rischio. Quando le persone sanno che i loro beni sono interamente detenuti, anziché essere trasferiti a un desk di negoziazione, a una società affiliata o a un istituto di credito esterno, è più facile giustificare la fiducia, perché la struttura è più semplice e comprensibile.
Qual è la differenza tra un mutuo ipotecario e un rifinanziamento ipotecario?
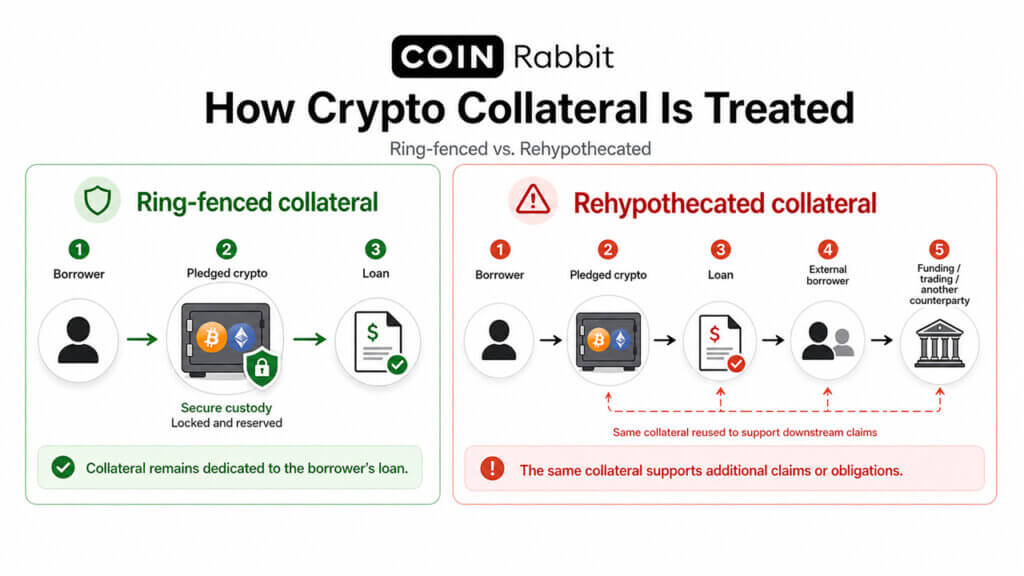
Il pegno è la forma standard di prestito garantito in criptovalute: il mutuatario impegna un bene a garanzia del proprio prestito.
Il rifinanziamento ipotecario inizia quando il creditore utilizza nuovamente il bene ipotecato , ad esempio prestandolo a terzi, ipotecandolo a un'altra controparte o utilizzandolo a supporto del proprio finanziamento.
La differenza è semplice ma cruciale: una struttura mantiene le misure di sicurezza legate alla posizione dell'utente; l'altra aggiunge dipendenze esterne.
Contesto di mercato
Il riutilizzo delle garanzie è un fenomeno abbastanza diffuso da meritare attenzione.
Il modello "Compra, Prendi in prestito, Muori" funziona efficacemente solo se la fase di "prestito" si basa sulla fiducia. Chi detiene asset desidera liquidità senza dover vendere i propri beni a lungo termine, ma questa preferenza non giustifica la cessione di garanzie a qualsiasi piattaforma di prestito. Una strategia progettata per preservare il capitale può essere compromessa se le garanzie diventano parte della propensione al rischio di un altro prestatore di criptovalute.
Per questo motivo, la gestione delle garanzie deve essere al centro del processo di due diligence. Sebbene tassi di interesse, rapporto prestito/valore (LTV), velocità di erogazione e attività garantite siano fattori importanti, essi sono secondari rispetto a una questione più fondamentale: l'attività rimane vincolata alla situazione del mutuatario o può essere riutilizzata dal creditore?
Il modello di garanzia isolata non elimina il rischio di mercato. Il mutuatario è comunque tenuto a monitorare il valore della garanzia, il costo degli interessi e le soglie di liquidazione. Tuttavia, semplifica la comprensione della struttura complessiva. Se l'attività non viene trasferita a un desk di negoziazione, a una società affiliata, a un mutuatario esterno o a un partner finanziario, l'utente ottiene una visione più chiara di dove si trova la garanzia e di cosa è necessario fare per restituirla.
| Campione | Che fine fa l'originale? | Principali rischi per l'utente |
|---|---|---|
| Completamente assegnato/mantenuto | Il bene è detenuto ai fini del rapporto di prestito o di custodia. | Rischi di mercato, rischi operativi, norme di liquidazione |
| Rifinanziato/Riutilizzato | Il bene viene concesso nuovamente in prestito, ipotecato di nuovo o impiegato altrove. | Rischi legati alla catena di controparti, dipendenza dai prelievi, pressioni sulla solvibilità |
| Uso misto/improprio | L'attività è associata ai rischi della società o della sua affiliata. | Mancanza di beni, ambiguità giuridica, controversie fallimentari |
Che cos'è il riutilizzo in garanzia e come funziona?
La riipotecazione non dovrebbe essere considerata un aspetto oscuro o obsoleto della finanza. È parte integrante del più ampio panorama dei prestiti in criptovalute. Nei mercati tradizionali, la riipotecazione è da tempo alla base del finanziamento tramite titoli, dei mercati di riacquisto, del primary brokerage e di altre attività di bilancio. La formulazione del Financial Stability Board (FSB) è volutamente equilibrata: la riipotecazione può aumentare la liquidità del mercato e ridurre i costi di transazione, ma può anche aumentare la leva finanziaria e connettere le imprese in modi difficili da individuare durante i periodi di bassa attività.
Anche i prestiti in criptovalute hanno ereditato lo stesso compromesso. Alcune piattaforme utilizzano esplicitamente il riutilizzo delle garanzie come parte integrante del loro modello economico, spesso per ridurre i costi di finanziamento o per generare rendimenti. Ad esempio, Ledn descrive i suoi prestiti standard garantiti da Bitcoin o ETH come una struttura in cui le garanzie vengono riutilizzate per ridurre i tassi di interesse per i clienti, mentre la sua opzione di prestito con garanzia trattenuta è progettata in modo tale che le garanzie non possano essere riutilizzate. Questa distinzione illustra chiaramente il panorama attuale: il riutilizzo delle garanzie non è sempre nascosto, ma gli utenti devono essere consapevoli del modello a cui stanno aderendo.
La conclusione pratica non è che ogni piattaforma riutilizzi le garanzie, o che ogni riutilizzo sia automaticamente fraudolento. Il punto più rigoroso è questo: chi prende in prestito non dovrebbe dare nulla per scontato. La categoria di una piattaforma, le dimensioni del marchio o il prezzo pubblicizzato non rispondono alla domanda su come vengono gestiti gli asset digitali. Solo i termini del prodotto, il modello di custodia, le informative e i controlli operativi possono farlo.
Riutilizzo delle garanzie: un'opzione tipica
Alcuni modelli di prestito in criptovalute riutilizzano le garanzie per migliorare la liquidità, ridurre i tassi di interesse o generare rendimenti. Altri modelli impiegano strutture che non consentono il riutilizzo delle garanzie e sono progettati per mantenere le garanzie dedicate al prestito del mutuatario.
Il pericolo non risiede semplicemente nella possibilità di riutilizzare le garanzie; il pericolo sta nell'utilizzare una piattaforma senza comprendere se i propri beni possono essere riutilizzati , chi può accedervi e cosa accade in periodi di crisi.
Perché il riutilizzo delle garanzie può trasformare la liquidità in una pericolosa dipendenza?
In condizioni di stabilità, il riutilizzo delle garanzie appare efficace e interessante. Un prestatore di criptovalute può utilizzare gli asset dati in garanzia per fornire liquidità, supportare ulteriori prestiti o persino ridurre i costi per i mutuatari. In un mercato rialzista, questi vantaggi sono più facili da commercializzare perché il valore degli asset è in aumento e le controparti sono generalmente più propense a concedere credito.
La vera vulnerabilità emerge quando la direzione del mercato cambia. Diversi fattori negativi possono convergere, come il calo del valore delle garanzie, l'aumento delle richieste di prelievo, la pressione delle controparti e la riduzione della liquidità del mercato. A quel punto, la piattaforma che ha riutilizzato le risorse dei clienti potrebbe aver bisogno che le sue molteplici relazioni esterne funzionino senza intoppi e simultaneamente. Se una controparte fallisce, un prestito apparentemente semplice può trasformarsi in un problema di liquidità più ampio e complesso.
Per questo motivo, il rifinanziamento ipotecario ha svolto un ruolo distruttivo nei fallimenti passati del mercato delle criptovalute. Non deve essere l'unica causa di un crollo per peggiorarne significativamente l'esito. Creando una leva finanziaria occulta e complesse catene di dipendenza, il rifinanziamento ipotecario può trasformare un prodotto concepito per fornire liquidità in un rischio che minaccia la solvibilità.
Lezioni apprese da Celsius, BlockFi e FTX per il mercato delle criptovalute.
La menzione dei casi studio di Celsius, BlockFi e FTX non ha lo scopo di trasformare questa guida in un'analisi dettagliata di ciascuna piattaforma individualmente. La lezione più preziosa risiede nell'aspetto strutturale. Ciascun caso ha dimostrato cosa può accadere quando le risorse dei clienti non sono protette da un modello semplice, trasparente e a utilizzo limitato.
L'uso improprio e sfacciato dei beni da parte di Celsius è stato smascherato. Reuters ha riportato che un perito nominato dal tribunale ha scoperto che Celsius raccoglieva depositi in criptovalute da privati e li investiva nel mercato all'ingrosso delle criptovalute. Il perito ha anche scoperto che Celsius ha utilizzato i depositi dei nuovi clienti per finanziare le richieste di prelievo dei clienti nel giugno 2022, concludendo che il modello di business pubblicizzato ai clienti differiva da quello effettivamente adottato dalla società. Per i mutuatari e i depositanti, la lezione è chiara e semplice: se gli utenti non capiscono come vengono utilizzati i loro beni, non possono valutare i rischi reali.
BlockFi ha dimostrato come la distribuzione degli asset e la concentrazione delle controparti possano trasferire le perdite. Nei documenti relativi all'accordo transattivo del 2022, la Securities and Exchange Commission (SEC) ha affermato che BlockFi ha generato profitti per i suoi conti fruttiferi distribuendo asset attraverso prestiti istituzionali e aziendali, tra le altre attività. La SEC ha anche affermato che i termini di BlockFi le consentivano di dare in pegno, ri-dare in pegno, sequestrare, ri-sequestrare, vendere, prestare o altrimenti trasferire criptovalute agli investitori e che BlockFi ha raggruppato, mescolato e ri-dato in pegno gli asset di BIA con altri asset.
In seguito, Reuters ha riferito che la richiesta di fallimento di BlockFi indicava una significativa esposizione a FTX, inclusi prestiti ad Alameda e attività detenute sulla piattaforma FTX.
Il caso FTX non è stato un caso di rifinanziamento ipotecario nel senso stretto del termine, ovvero un prestito garantito da criptovalute, ma rimane rilevante perché ha cambiato il modo in cui il mercato considera la custodia e la segregazione degli asset.
Reuters ha riportato che Sam Bankman-Fried è stato condannato a 25 anni di carcere dopo che un giudice ha accertato che i clienti di FTX hanno perso 8 miliardi di dollari e che ex collaboratori hanno testimoniato di essere stati indirizzati da lui a utilizzare i fondi dei clienti di FTX per coprire le perdite di Alameda Research. La lezione in materia di prestiti è immediata ma cruciale: quando il patrimonio dei clienti diventa accessibile a un fondo di rischio aziendale, gli utenti sono a rischio ben prima che si verifichino le soglie di liquidazione.
Questi fallimenti, pur differendo nei meccanismi che li hanno generati, puntano tutti allo stesso interrogativo in merito alla dovuta diligenza: i beni dei clienti sono detenuti per gli scopi del cliente stesso, oppure possono essere assorbiti nella strategia di qualcun altro?
Perché le garanzie dedicate e non cedibili cambiano il quadro della fiducia nei prestiti in criptovalute?
Il valore della fiducia nelle garanzie è evidente. L'utente desidera la certezza che i beni destinati a uno specifico prestito rimangano vincolati a tale prestito e non vengano trasferiti, dati in pegno altrove o utilizzati a garanzia degli obblighi del creditore. Quando questa condizione è chiara, il mutuatario può concentrarsi sui rischi evidenti: volatilità del mercato, rapporto prestito/valore (LTV), costi degli interessi e piano di rimborso.
Non si tratta solo dell'aspetto finanziario, ma anche di quello emotivo. Chi detiene asset a lungo termine spesso ricorre al prestito perché non vuole liquidare le proprie posizioni. Si sente più sicuro quando il percorso per recuperare i propri beni è semplice: gestire il prestito, rimborsarlo e recuperare la garanzia secondo i termini della piattaforma. Il riutilizzo occulto della garanzia complica questo processo, poiché il recupero degli asset può dipendere da soggetti esterni al controllo del debitore.
Le linee guida normative successive alla crisi del 2022 si sono mosse nella stessa direzione. Le linee guida aggiornate del 2025 del Dipartimento dei Servizi Finanziari dello Stato di New York sottolineano la segregazione, la contabilità separata, l'uso limitato delle valute virtuali da parte dei clienti e la trasparenza. Si afferma che i depositari devono trattare le valute virtuali dei clienti come di proprietà esclusiva dei clienti stessi e non devono utilizzarle per i propri scopi.
Come valutare un prestatore di criptovalute prima di depositare fondi
Una homepage ben curata potrebbe illustrare l'esperienza utente desiderata. Tuttavia, i termini legali e le informative sulla custodia chiariscono cosa accade quando i mercati fluttuano, i prelievi aumentano o la piattaforma subisce pressioni. Pertanto, chi intende richiedere un prestito dovrebbe innanzitutto comprendere come vengono gestiti gli asset prima di confrontare i prezzi.
La questione cruciale nella due diligence è se la piattaforma può utilizzare, prestare, dare in pegno, ri-dare in pegno o impiegare in altro modo le risorse dei clienti. In caso affermativo, il mutuatario deve comprendere l'intera catena delle controparti, lo scopo del riutilizzo, se le risorse sono separate per prodotto e cosa accade in caso di fallimento di un mutuatario successivo o di una società affiliata. In caso contrario, l'analisi della struttura diventa più semplice, sebbene permangano i rischi di mercato e di liquidazione.
Lista di controllo essenziale
Prima di fornire garanzie, un debitore affidabile deve essere in grado di rispondere alle seguenti domande:
- La piattaforma può riutilizzare, prestare, dare in pegno o altrimenti pubblicare le garanzie?
- I beni dei clienti sono separati dai beni della società e delle sue controllate?
- La piattaforma divulga le modalità di gestione degli asset in caso di insolvenza?
- Le soglie di liquidazione, gli avvisi e gli strumenti aggiuntivi per la presentazione delle garanzie sono chiari?
- Chi controlla lo storage e la piattaforma utilizza lo storage a freddo o controlli multisig?
- Le procedure per il ritiro e la restituzione delle garanzie sono chiare sia per i prestiti in essere che per quelli già rimborsati?
- È disponibile assistenza in caso di rapidi cambiamenti delle condizioni di mercato?
Non rinegoziare il mutuo non significa assenza di rischio.
La piattaforma può detenere la garanzia in modo completamente sicuro e liquidare il prestito anche qualora i mercati si muovano in senso sfavorevole. I rischi associati all'utilizzo di garanzie e i rischi di mercato sono due questioni distinte. Un mutuatario prudente valuta entrambi prima di impegnare una somma ingente di capitale.
Separare i rischi della piattaforma dai rischi di mercato.
I rischi della piattaforma riguardano ciò che un'azienda può fare con le attività dei clienti, come gestisce la custodia e se ci sono controparti occulte dietro la posizione dell'utente. I rischi di mercato riguardano le fluttuazioni dei prezzi, i rapporti prestito/valore, i tassi di interesse, le richieste di margini e la liquidazione.
Spesso i mutuatari confondono questi due tipi di rischio, poiché entrambi possono comportare perdite. Distinguerli permette di prendere decisioni migliori. Un modello senza rifinanziamento può ridurre il rischio di utilizzare beni occulti, ma non elimina la necessità di monitorare il valore delle garanzie.
Link al marchio
Il sito web di CoinRabbit nel mercato dei prestiti in criptovalute
CoinRabbit rappresenta il lato più conservatore del panorama dei prestiti. La questione cruciale non è semplicemente se la piattaforma sia veloce, flessibile o copra un'ampia gamma di asset, ma se il suo modello di garanzia eviti le dinamiche occulte di riutilizzo che hanno reso i fallimenti passati ancora più devastanti.
La pagina dedicata ai prestiti di CoinRabbit afferma che le garanzie sono completamente vincolate e non vengono mai riutilizzate, in base a una rigorosa politica di non rifinanziamento. La pagina presenta la piattaforma come completamente prenotabile, spiega che le garanzie sono custodite in cold wallet con accesso multi-firma e sottolinea che la tabella comparativa della piattaforma indica il "no" al rifinanziamento per CoinRabbit. Anche il sito web principale descrive il capitale degli utenti come "interamente detenuto e mai riutilizzato" e ritrae l'azienda come una piattaforma di gestione di asset in criptovalute focalizzata su sicurezza, velocità e fiducia.
Questo messaggio avvalora la narrativa "Compra, prendi in prestito, muori" perché la strategia si basa sulla fiducia nella traiettoria di rendimento dell'asset. Chi detiene un asset che prende in prestito BTC, XRP, ETH o qualsiasi altro asset garantito non sta semplicemente acquistando liquidità temporanea. Piuttosto, sta cercando di mantenere un'esposizione a lungo termine utilizzando il capitale in modo più flessibile. Questo obiettivo diventa più facile da giustificare quando la garanzia non viene utilizzata per generare rendimenti per la piattaforma.
CoinRabbit pone inoltre l'accento su controlli pratici per il rischio residuo: avvisi istantanei via e-mail o SMS quando un prestito entra in una zona di rischio, una funzione di aumento automatico per incrementare le garanzie e un'assistenza clienti disponibile 24 ore su 24, 7 giorni su 7. Questi controlli non eliminano la volatilità, ma favoriscono una gestione proattiva, che è l'approccio più appropriato per qualsiasi prestito garantito da criptovalute.
Il messaggio corretto non è quello di una sicurezza assoluta. Si tratta piuttosto di un'affermazione più circoscritta e credibile: minori rischi occulti associati all'utilizzo degli asset, un modello di garanzia più chiaro e strumenti di gestione del rischio di mercato che rimangono in vigore. Questa distinzione è importante per i lettori istituzionali, i grandi detentori di asset e chiunque utilizzi il finanziamento come parte di una strategia di preservazione del capitale a lungo termine.
La scelta di non rinegoziare il mutuo è importante perché semplifica la mappatura del rischio. I mutuatari devono comunque gestire le fluttuazioni dei prezzi e i rischi di liquidazione, ma le loro garanzie non dovrebbero dipendere anche da una catena nascosta di controparti, società collegate o decisioni di bilancio che non hanno mai accettato di assumersi.
Per l'utente medio, la piattaforma mette in evidenza anche controlli pratici che diventano fondamentali non appena emerge la volatilità: avvisi istantanei via e-mail o SMS quando un prestito entra in una zona di rischio, un'opzione di aumento automatico per incrementare le garanzie e un'assistenza clienti disponibile 24 ore su 24, 7 giorni su 7. L'approccio complessivo è coerente: in primo luogo, mitigare i rischi associati all'utilizzo di asset occulti e, in secondo luogo, aiutare gli utenti a gestire i rischi di mercato visibili.
Questo non rende il prodotto privo di rischi. CoinRabbit afferma che la garanzia diventa un deposito al momento del trasferimento, gli asset digitali equivalenti vengono restituiti dopo il rimborso e la liquidazione può avvenire senza il consenso del mutuatario una volta raggiunte determinate soglie. Il messaggio corretto non è "sicurezza totale", bensì "minori rischi nascosti nell'utilizzo degli asset, oltre a strumenti per gestire il rischio residuo".
domande comuni
Che cos'è il rifinanziamento ipotecario nel prestito in criptovalute?
Il rifinanziamento ipotecario si verifica quando una piattaforma utilizza garanzie o beni del cliente dopo averli ricevuti, anziché semplicemente detenerli per la durata del rapporto originario con il cliente. Nel contesto dei prestiti, ciò potrebbe significare prestare la garanzia a terzi, impegnarla altrove o utilizzarla per sostenere il finanziamento della piattaforma stessa. Il Financial Stability Board definisce il rifinanziamento ipotecario come l'utilizzo da parte di un intermediario finanziario dei beni di un cliente.
Il rifinanziamento del mutuo è una pratica diffusa?
Sì, il rifinanziamento e il riutilizzo delle garanzie sono pratiche consolidate nella finanza tradizionale e le piattaforme di prestito in criptovalute hanno adottato versioni di questo modello. Alcune piattaforme moderne di prestito in criptovalute offrono esplicitamente strutture di garanzia con e senza rifinanziamento come opzioni di prodotto separate. I mutuatari dovrebbero verificare il modello anziché presumere che tutte le piattaforme gestiscano le garanzie allo stesso modo.
Perché rinegoziare il mutuo può diventare pericoloso?
Il rifinanziamento ipotecario può aumentare la leva finanziaria e creare catene di dipendenza in un prestito che, dal punto di vista del cliente, appare semplice. Se la controparte del creditore non adempie ai propri obblighi, o se più controparti necessitano contemporaneamente di liquidità, l'accesso del cliente ai propri beni potrebbe essere ritardato o il cliente potrebbe subire delle perdite. Il Financial Stability Board (FSB) ha avvertito che il riutilizzo delle garanzie può aumentare le interdipendenze e creare ostacoli operativi durante le procedure di insolvenza.
FTX è un esempio di rifinanziamento ipotecario?
Non nel senso stretto del prestito. Il caso FTX va inteso come un caso di uso improprio e di commistione di risorse dei clienti. Tuttavia, è pertinente a questa discussione perché dimostra perché la segregazione, l'uso limitato e la gestione trasparente delle risorse siano così importanti ogni volta che una piattaforma controlla le risorse degli utenti.
Perché è importante non rinegoziare il mutuo se il bene dato in garanzia può comunque essere liquidato?
La liquidazione e la rinegoziazione del mutuo presentano rischi differenti. La liquidazione deriva dalle fluttuazioni di mercato relative al prestito, mentre la rinegoziazione del mutuo è legata all'utilizzo di asset da parte della piattaforma in modo non trasparente. Una struttura senza rinegoziazione del mutuo può ridurre l'esposizione occulta della controparte, ma il mutuatario deve comunque gestire il rapporto prestito/valore, gli interessi e i margini di garanzia.
Posso revocare la garanzia del prestito quando voglio?
La garanzia del prestito non è la stessa cosa del saldo illimitato del portafoglio. La garanzia assicura il prestito fino al suo rimborso o al verificarsi delle condizioni di sblocco. La pagina dei prestiti di CoinRabbit afferma che la garanzia viene restituita al momento del rimborso ed è immediatamente disponibile per il prelievo, mentre i termini e le condizioni prevedono che l'equivalente asset digitale venga riaccreditato dopo il rimborso completo.
Cosa devo verificare prima di depositare le garanzie?
Innanzitutto, verificate se la piattaforma consente il riutilizzo, il prestito, il pegno o l'impiego in altro modo dei beni dei clienti. Successivamente, esaminate la separazione, la custodia, la sub-custodia, le soglie di liquidazione, i meccanismi di restituzione delle garanzie e la disponibilità di assistenza. Le linee guida aggiornate del NYDFS in materia di custodia sottolineano concetti simili : separazione, utilizzo limitato e chiara informativa ai clienti.
In che modo questo si collega al concetto di Compra, Prendi in prestito, Muori?
Il modello Buy, Borrow, Die (BUYD) si basa sul mantenimento di un'attività a lungo termine e sull'accesso alla liquidità. Il rifinanziamento ipotecario è importante perché può minare la fiducia del mutuatario nella reale allocazione dell'attività alla sua posizione. Un modello senza rifinanziamento ipotecario rende il processo di prestito più trasparente, riducendo il rischio di utilizzo di attività occulte.

I commenti sono chiusi.