
Le cose più importanti che devi sapere
- Iniziate dando agli adolescenti prima dei soldi di carta per insegnare loro il valore del denaro e come gestire le spese, permettendo loro di commettere errori come parte del processo di apprendimento.
- Utilizza app di pagamento digitali familiari come Apple Wallet o Venmo per monitorare attentamente le spese degli adolescenti, con la possibilità di impostare limiti di spesa o creare conti separati con saldi bassi.
- Incoraggiate gli adolescenti a risparmiare aprendo un conto di risparmio o valutando la possibilità di investire in un conto Roth IRA, dove possono accantonare fino a 7,000 dollari per il 2024 dai loro guadagni.
تُقدَّم المعلومات الاستثمارية الواردة في هذه الصفحة لأغراض تعليمية فقط. لا تقدم DzTecnium, Inc. خدمات استشارية O وساطة، ولا توصي المستثمرين بشراء O بيع أسهم O أوراق مالية O استثمارات معينة، كما أنها لا تقدم لهم المشورة بشأن ذلك.
Dare soldi agli adolescenti può sembrare semplice, ma la questione si complica rapidamente. I genitori spesso desiderano limitare le spese dei figli, insegnare loro a gestire il denaro e proteggerli dalle frodi, tutto allo stesso tempo.
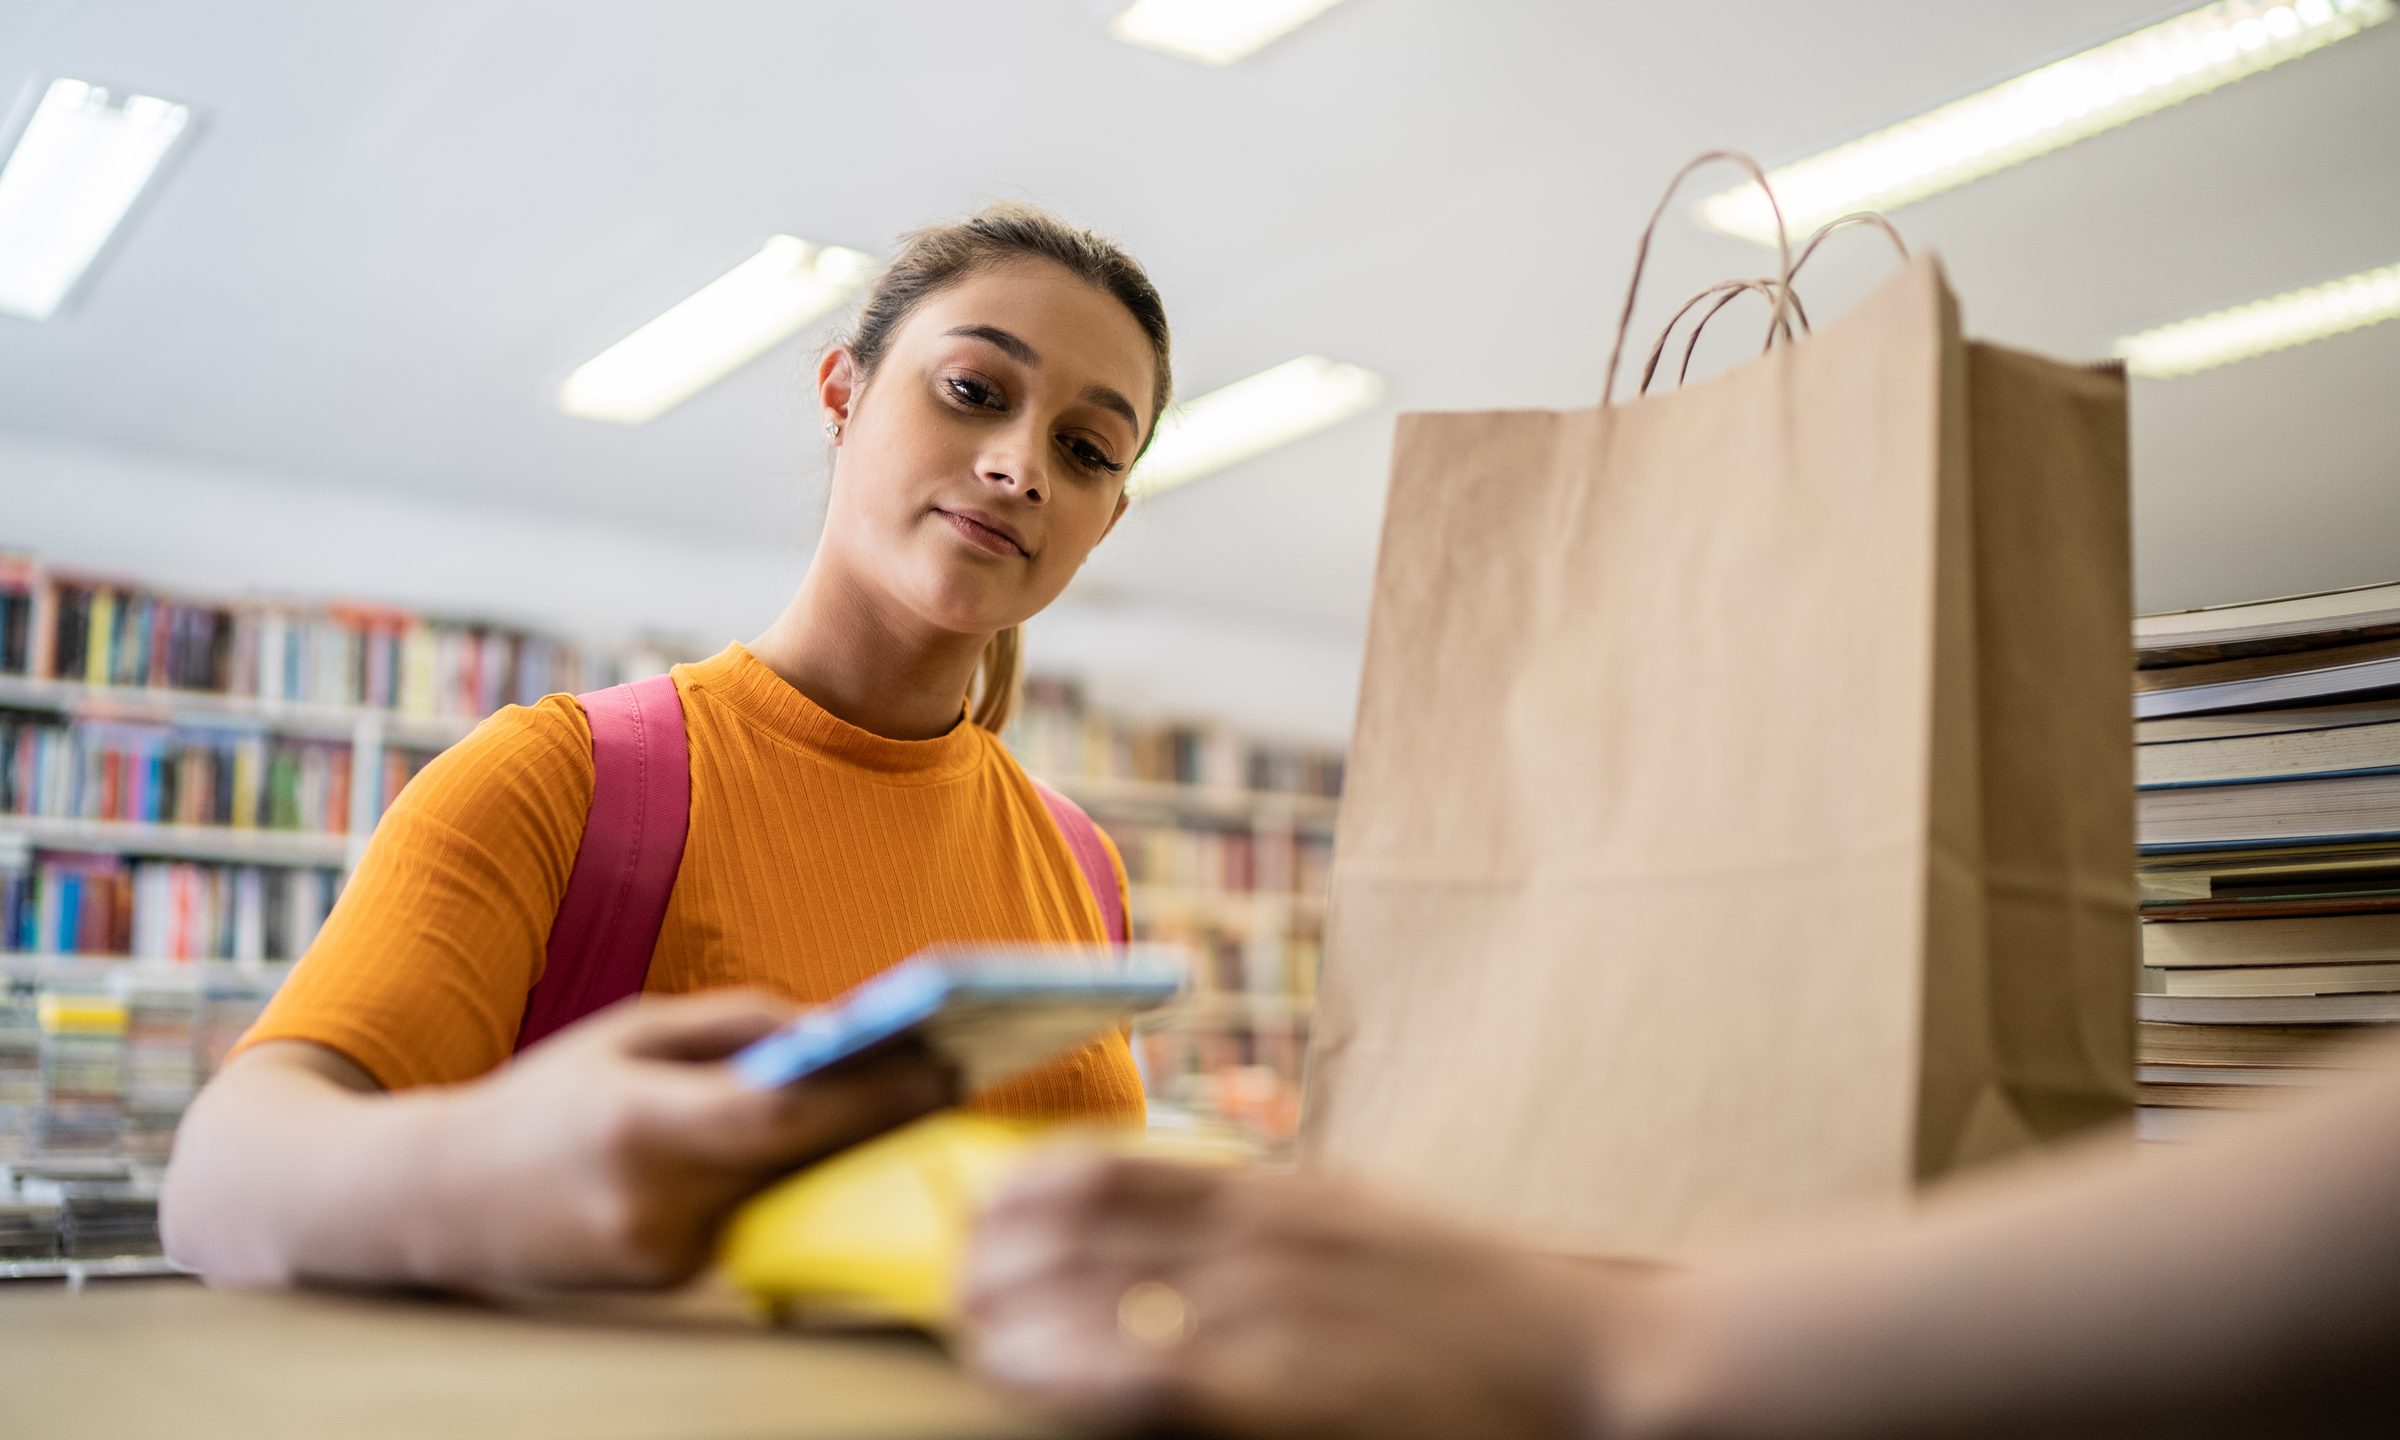
"Si tratta di conoscere i propri figli e adattare un po' l'approccio alle esigenze di ciascuno di loro", afferma Amy Spalding, consulente finanziaria certificata presso District Capital Management, con sede a Washington, D.C.
Alcuni bambini hanno bisogno di un aiuto più pratico per rimanere organizzati e imparare a rispettare un budget , mentre altri hanno bisogno di maggiore incoraggiamento per sperimentare la spesa nella vita reale.
Ecco alcune strategie che i genitori possono prendere in considerazione per risparmiare denaro per i figli adolescenti.
Inizia con i soldi
Quando i bambini iniziano a usare i propri soldi, affidarsi al denaro cartaceo può essere il modo più semplice per insegnare loro a gestirlo, secondo Dan Tobias, consulente finanziario certificato e fondatore di Passport Wealth Management a Cornelius, nella Carolina del Nord.
Tobias afferma: "Prima di tutto, bisogna far capire e apprezzare il valore del denaro cartaceo. Poi, quando necessario, si può passare ai metodi elettronici."
Questo è l'approccio che adotta con i suoi tre figli. Dà loro una paghetta e lascia che decidano come spenderla, permettendo loro anche di commettere errori.
Tobias dice: "Non abbiate paura di lasciarli fallire."
Un bambino potrebbe perdere una banconota da 20 dollari o spendere soldi in modo sconsiderato per qualcosa che si rompe il giorno dopo. Nel caso di Tobias, uno dei suoi figli ha comprato un pesce e un acquario, per poi perdere interesse poco dopo.
Tobias ritiene che tali errori rappresentino importanti momenti di apprendimento e che, pertanto, sia meglio che i genitori non interferiscano eccessivamente nelle spese dei figli.
Sfrutta le app che già conosci
Quando gli adolescenti iniziano a guadagnare e spendere i propri soldi senza la presenza dei genitori, i pagamenti digitali diventano un'opzione più attraente.
I genitori possono utilizzare metodi di pagamento già familiari a loro e ai loro figli, come Apple Wallet o Venmo, insieme ad altre app collegate allo smartphone. Queste app sono spesso collegate alla carta di credito o al conto corrente del genitore, a meno che il bambino non abbia un proprio conto.
Sara Beer, consulente finanziaria e titolare di Simplify Financial a San Francisco, afferma che queste app possono essere utili perché consentono ai genitori di monitorare attentamente le spese dei figli e di "mantenere il controllo", lasciando al contempo agli adolescenti lo spazio per prendere le proprie decisioni finanziarie.
Se un adolescente spende troppo senza permesso, questo può essere un utile spunto di discussione sull'importanza di un budget e su come rispettarlo.
Allo stesso tempo, i genitori possono adottare misure per proteggere i propri conti, come ad esempio utilizzare app per impostare limiti di spesa o creare conti separati con saldi e limiti bassi.
Spalding si è rivolta alle app di pagamento digitali quando i suoi figli adolescenti hanno iniziato a spendere i propri soldi. Ha anche aperto un conto corrente separato con un saldo basso per limitare i potenziali danni in caso di violazione del conto o di superamento del limite di spesa da parte dei figli.
Inoltre: Kimberly Palmer ci racconta come dà i soldi a sua figlia adolescente.
Per un supporto aggiuntivo, prova i prodotti a pagamento.
Le carte di debito e le app pensate per i bambini, come Greenlight, GoHenry e BusyKid, offrono strumenti aggiuntivi per aiutare le famiglie a gestire il budget e le faccende domestiche in modo più sistematico, ma spesso prevedono delle commissioni.
Greenlight, il cui costo varia tra i 5.99 e i 14.98 dollari al mese, offre strumenti di controllo parentale, la possibilità di assegnare compiti domestici e l'automazione delle spese, oltre ad altre funzionalità.
Jennifer Seitz, direttrice del settore educativo di Greenlight, afferma: "I bambini possono comprendere il quadro generale della gestione del denaro " e possono fissare autonomamente degli obiettivi di risparmio.
Greg Morst, consulente finanziario certificato e CEO di BusyKid, una piattaforma che offre carte sconto e strumenti di gestione domestica per bambini, ritiene che l'app aiuti i genitori a insegnare ai propri figli importanti lezioni su come tenere traccia del denaro, investire e fare beneficenza.
Aggiunge: "Questo è ciò che facciamo da adulti: risparmiamo, investiamo, condividiamo, quindi rappresentiamo la realtà".
BusyKid permette ai bambini dai 5 ai 17 anni di utilizzare l'app, al costo di 4 dollari al mese.
Incoraggiare il risparmio
Indipendentemente dal metodo che i genitori scelgono per provvedere al sostentamento dei figli, il risparmio dovrebbe essere un argomento fondamentale nelle conversazioni finanziarie con gli adolescenti, secondo Spalding.
Quando i suoi figli erano adolescenti, li portò in una banca locale per aprire un conto di risparmio, in modo che potessero depositare i soldi che avevano raccolto facendo da babysitter e con i regali.
Sottolinea che un'altra opzione potrebbe essere l'utilizzo di un conto di risparmio online ad alto rendimento, in quanto permette di vedere i propri risparmi crescere più rapidamente.
Considera un conto Roth IRA per gli adolescenti che iniziano a guadagnare.
Per i figli che percepiscono un reddito dal proprio lavoro, investire in un conto Roth IRA potrebbe essere un possibile passo successivo.
Behr si è offerta di versare un importo pari a quello che la figlia mette da parte, con l'obiettivo di incoraggiarla a risparmiare di più per il futuro.
Lei afferma: "Spero che l'importanza della disciplina in questo esercizio di differimento della gratificazione si radichi profondamente nella sua mente".
Secondo quanto riportato nell'articolo, gli adolescenti possono risparmiare una somma pari al loro reddito da lavoro, fino a un massimo di 7,000 dollari per il 2024.
Con la pratica costante, il risparmio può trasformarsi da una semplice lezione di educazione finanziaria per un adolescente in un'abitudine consolidata che dura tutta la vita.







